企業内不正調査
不正が発覚したとき、経営者が最初に直面するのは「何が起きたのか分からない」という状態です。
全体像が分からないままでは、懲戒処分も、損害賠償請求も、刑事告訴も、対外的な説明も始められません。
事実の解明から、回収・処分・対外対応という「出口」までを一貫して設計します。
役員や従業員が金銭を抜いていたらしい。取引先と通じているらしい。従業員が逮捕されたが、会社ぐるみと疑われているらしい。しかし、誰が、いつから、いくら、どこまで関与していたのかは、社内の誰にも分かりません。
不正調査とは、この「分からない」を「証拠によって説明できる事実」に変える作業です。もっとも、事実の確定は目的ではなく、手段にすぎません。調査によって確定した事実は、最終的に、加害者に対する責任追及、被害金の回収、社内処分の適法性の担保、取引先・金融機関・監督官庁への説明、そして再発防止に用いられます。どの事実を、どの程度の証拠で固めれば、どの請求が通り、どの処分が有効になり、どの説明が成り立つのか。これを逆算せずに始めた調査は、時間と費用を費やした末に「疑わしいが立証できない」という結論に至ります。
弁護士がこの領域に関与する意味は、まさにここにあります。調査会社やフォレンジック事業者は事実やデータを提供することができますが、その事実が懲戒解雇を有効にするに足りるか、その証拠が民事訴訟の要件事実を満たすか、その聴取の方法が後日「監禁」や「強要」として訴え返されるリスクを生まないかを判断できるのは、弁護士だけです。実際、当事務所が扱った案件でも、クライアントが「明らかに黒だ」と考えていた事実について懲戒解雇の相当性を満たさないと判断し、より安全な退職合意の締結をご提案した事例や、逆に、クライアントが諦めていた法人に対する請求について、会社法第350条の実質的支配者の法理を用いて請求構成を組み立てた事例があります。
モノリス法律事務所は、東証プライム上場企業からシードステージのベンチャーまで多数の企業の顧問弁護士を務める中で、役職員による不正、取引先と通じた不正、経営権をめぐる不正、そして自社が捜査の対象となった場面での社内調査に、数多く関与してまいりました。
MENU
モノリス法律事務所が取り扱ってきた不正と、その対応
モノリス法律事務所がこれまでに調査を担当した不正には、様々な類型があります。以下は、そのうちご相談の多い4つの類型について、どのような不正であったか、どのように調査したか、どのように決着させたかをご紹介するものです。自社が捜査の対象となった場合の社内調査等については、後述します。

接待交際費の私的流用
取引先である飲食店への支払を会社負担としながら、その相当部分が私的な利用であったという類型です。対象期間2年分の飲食費精算書と、飲食店側から取得した請求書を照合し、利用日、金額、請求書発行依頼書の署名者、来店人数、店舗名をすべて一覧化したうえで、数百件を1件ごとに会社負担か本人負担かを判定しました。確定した債務について公正証書を作成し、送達証明書を取得することで、強制執行に直ちに移行できる状態を整えています。
架空・水増しの外注費
役務の提供が実際にはない、または提供された役務に比して著しく高額な外注費が支払われていたという類型です。紹介の実体がない業者への手数料名目の支払について、取引の相手方となった事業者の担当者に対する反面調査を実施し、ヒアリングシートとして記録化しました。また、外注先が提出していた報告書について、そこに記載された業務が技術的に実施可能なものであるかを、当事務所のITコンサルタントが手法ごとに検証した案件もあります。
支配法人への迂回発注
従業員が、自らが株主となっている外部法人に対し、本来社内で処理できる業務を不要に外注し、相場より高額な委託料を支払わせていたという類型です。当該責任者は代表取締役ではなく株主にすぎなかったため、当該法人自体に請求できるかが論点となりました。社用クラウドとメールに残された数百件規模のデータから、当該法人の印鑑の発注記録や、ビジネスチャットの最高管理者設定の通知などを抽出し、実質的支配を基礎づける証拠を固めています。
会社資金の無断送金
会社を支配する立場にある者が、法人口座から自身の別会社やその取引先へ資金を送金していたという類型です。関係する複数社の登記情報を取得して役員構成と資本関係を客観的に確定させたうえ、送金履歴、メッセージのやり取り、会話の録音データを精査し、送金の名目、原資、返還約束の有無を時系列で整理しました。行為者が支配株主であったため、会社名義ではなく代表取締役個人による刑事告発という構成を検討しています。
不正調査における事実の確定と出口の設計
企業法務の世界で「不正調査」と呼ばれる業務は、企業やその役職員による犯罪行為、法令違反、社会的非難を招くような不正・不適切な行為について、事実関係を調査し、原因を分析し、再発防止策を含む評価を加える一連の業務を指します。
これは、内部監査や会計監査とは、目的も手法も異なります。内部監査や会計監査が「統制が機能しているか」を見るのに対し、不正調査は「特定の個人が、特定の行為を、特定の期間に行ったか」という、個別具体的な事実の認定を目的とします。前者はサンプリングで足りますが、後者は、責任追及に耐える水準まで事実を固めなければなりません。法務デューデリジェンスとも異なります。デューデリジェンスが取引判断のためにリスクを洗い出す平時の業務であるのに対し、不正調査は、既に起きてしまった事象について責任の所在を特定する有事の業務です。
そして、冒頭に述べたとおり、事実の確定は手段にすぎません。調査の設計は、はじめから「出口」を見据えて行われなければなりません。被害金を回収したいのか、当該人物を排除したいのか、取引先に説明したいのか、行政処分を回避したいのか、二度と起こさない体制を作りたいのか。目的が異なれば、必要な証拠の強度も、調査の範囲も、報告書の形式も変わります。
例えば、当事務所がある案件で最初に確定させたのは、「会社ぐるみではないという結論を、なるべく早期に、暫定版であっても文書として得ること」が目的である、という一点でした。この確定によって、調査の起点を経営層ではなく現場に置くという設計が導かれています。
調査を「しない」ことが義務違反となり得る
企業が役職員を調査できること自体は、企業秩序維持権を根拠として、法律上当然に認められています。最高裁は、企業は企業秩序に違反する行為があった場合に、乱された企業秩序の回復に必要な業務上の指示・命令を発し、又は違反者に対し制裁として懲戒処分を行うため、事実関係の調査をすることができると判示しています(富士重工業事件・最三小判昭和52年12月13日)。
むしろ現代の企業法務において重要なのは、調査を行う権限があるということよりも、適切な調査を行わないことが、それ自体として義務違反となり得るという点です。
第一に、取締役の善管注意義務・内部統制システム構築義務との関係です。不正の端緒を把握しながら放置し、損害が拡大した場合、取締役は株主代表訴訟等において責任を追及されうる立場に置かれます。第二に、上場会社については、日本取引所自主規制法人が2016年2月に策定した「上場会社における不祥事対応のプリンシプル」が、自社に関わる不祥事又はその疑義が把握された場合には、必要十分な調査により事実関係や原因を解明し、自浄作用を発揮する必要があるとしています。第三に、ハラスメント事案については、厚生労働省のパワハラ防止指針が、相談の申出があった場合に事案に係る事実関係を迅速かつ正確に確認することを事業主に義務づけており、調査の懈怠は措置義務違反となりえます。
そして第四に、公益通報者保護法の改正です。2025年6月11日に公布された改正法(令和7年法律第62号)は、2026年12月1日から施行されます。従業員301人以上の事業者が負う公益通報対応業務従事者の指定義務について、勧告に従わない場合の命令および命令違反に対する刑事罰が新設されたほか、公益通報を理由とする解雇・懲戒に対する直罰、消費者庁の立入検査権限、公益通報者の範囲へのフリーランスの追加が定められています。
この改正が不正調査の実務に与える影響は、通報制度を整備しなければならないという点にとどまりません。通報を受けた後、それを適切に調査し、是正する体制まで含めて義務の対象となる点、そして調査の過程で通報者が特定され、不利益取扱いが生じた場合の制裁が格段に重くなる点が重要です。通報を端緒とする調査においては、通報者の保護と事実の解明を両立させる設計が、従来以上に求められることになります。
初動の72時間と行ってはいけないこと
不正調査の成否は、発覚から最初の数日で、その大半が決まります。この期間に失われた証拠は二度と戻らず、この期間に誤って踏み出した処分は、後日ほぼ確実に争われるからです。当事務所が実務上、最も頻繁に目にする失敗を4つ挙げます。
本人の呼び出し
最も多い誤りです。証拠を確保する前に本人に接触すれば、その瞬間からデータの削除、関係者との口裏合わせ、資産の隠匿が始まります。呼び出しは、証拠保全の完了後に行うべきです。あわせて、調査について知る者は必要最小限にとどめてください。関与者が複数いる場合、社内で広がった情報は必ず本人に届きます。
処分の早期発令
懲戒処分が有効であるためには、就業規則所定の懲戒事由への該当性に加え、処分の相当性が必要です(労働契約法第16条)。無効となれば、解雇日から復職日までの賃金(バックペイ)の支払義務が生じます。自宅待機命令についても、その期間中の賃金の取扱いを含め、適法性を確認したうえで発令すべきです。
アカウントの即時停止
アカウントを停止すれば対象者に察知され、かつ、停止によって取得できなくなるデータもあります。対象者のアクセス権限をどの時点で遮断するか(遮断が早すぎれば察知され、遅すぎれば証拠が失われる)という判断は、技術的な理解を前提に設計する必要があります。
外部への伝達を先走る
事実が確定する前に取引先へ「不正の疑いがある」と伝えれば、名誉毀損や信用毀損の問題を生じさせるほか、取引先から会社に対する請求を誘発することがあります。対外的な公表も同様で、事実関係が固まらない段階で「会社ぐるみではない」と断定すれば、後日それが覆ったときに二次被害が生じます。
調査体制の4類型とモノリス法律事務所の立ち位置
不正調査は、どのような体制で行うかによって、独立性・スピード・コスト・対外的な説得力が大きく変わります。実務上は、顧問弁護士等が会社の代理人として調査を支援する社内調査、社内者と外部専門家が混在する内部調査委員会、企業から独立した委員のみで構成される第三者委員会、そして日弁連ガイドラインに準拠しない形式で外部専門家を交える特別調査委員会・社外調査委員会の4類型が用いられます。
一般に、内部統制の有効性や経営陣の信頼性に相当の疑義が生じている場合、企業価値の毀損度合いが大きい場合、事案が複雑である場合、社会的影響が大きい場合には、独立性の高い体制が求められます。逆に、被害額が限定的で、行為者が特定されており、経営陣の関与が想定されない事案については、社内調査で足りることがほとんどです。件数としても、社内調査が圧倒的多数を占めます。
ここで、当事務所の立ち位置を明確にしておきます。日本弁護士連合会が2010年に策定した「企業等不祥事における第三者委員会ガイドライン」のもとでは、顧問弁護士や社外取締役は企業と利害関係があるとされ、第三者委員会の委員には就任できません。当事務所は多数の企業の顧問弁護士を務めているため、顧問先企業について、同ガイドライン準拠型の第三者委員会の委員をお引き受けすることはできません。
当事務所の主戦場は、会社の代理人としての調査支援、および顧問関係にない企業からの、独立した立場での調査です。第三者委員会の設置が必要な場面では、その旨を率直にお伝えし、適切な法律事務所をご紹介することもあります。
調査手法の全体像
証拠保全
最初に行うべきは、証拠が失われる前の確保です。要点は、調査対象となるデバイスやアカウントを速やかに特定し、その段階で対象者に調査の存在を悟られないことにあります。保全の対象は、業務用PC・スマートフォン、社用メール、クラウドストレージ、ビジネスチャット、入退室記録、アクセスログ、会計システムのデータ、紙の証憑に及びます。
データレビューと突合
メール、チャット、ファイル、会計データのレビューは、疑われる不正の内容に応じて対象を設計します。贈賄が疑われる場合には財務記録や入出金履歴の重要性が増し、利益相反取引が疑われる場合には稟議・決裁の記録と取引先の登記情報の突合が中心になります。会計上の支出と証憑を1件ずつ照合する突合作業は地味ですが、横領・経費不正の類型では最も確実に結果を出す手法です。
ヒアリング
定石は、周辺者から中心人物へ、という順序です。中心人物から始めれば、否認された時点で手詰まりになるうえ、周辺者への口裏合わせを許すことになります。聴取は対象者ごとに個別に実施し、内容を書面化して本人の署名を得ます。供述はあくまで供述にすぎないため、客観的証拠と照らし合わせて信用性を吟味する作業が不可欠です。
反面調査
取引の相手方から、請求書・発注記録・担当者の認識を取得する手法です。社内資料だけでは架空取引や水増しを立証できない場合に決定的な意味を持ちます。ただし、取引先に接触することで不正の事実が外部に知られるリスク、および取引先から会社に対する請求が誘発されるリスクがあるため、接触の要否とタイミングは慎重に判断します。
調査における法的制約
不正調査で企業が最も足をすくわれるのは、調査そのものの適法性を争われる場面です。調査の結果として不正が立証できたとしても、その過程が違法であれば、懲戒処分は無効となり、会社が逆に損害賠償責任を負うことになりかねません。
業務用PCやメールアカウントは会社の所有物ですが、従業員にも一定のプライバシーが認められるため、調査が無制限に許されるわけではありません。裁判例は、監視の目的・手段・態様等を総合考慮し、社会通念上相当な範囲であれば違法ではないという枠組みを採っています(日経クイック情報(電子メール)事件・東京地判平成14年2月26日ほか)。実務上の帰結は明確です。就業規則または情報システム利用規程に、会社が必要に応じて電子メールの送受信履歴や内容をモニタリング・調査することがある旨を定め、これを周知しておくことが、調査の適法性を担保するうえで決定的に重要です。平時の規程整備が、有事の調査の自由度を決めます。
また、従業員が当然に調査協力義務を負うわけではない点にも注意が必要です。前掲の富士重工業事件最高裁判決は、企業が調査をすることができることから直ちに、労働者がいつ、いかなる場合にも当然に調査に協力すべき義務を負うと解することはできないと判示し、同事件では、一般従業員が調査に協力しなかったことを理由とする懲戒処分が無効とされています。「調査に協力しないこと自体を懲戒事由とする」という発想は危険です。
聴取の態様についても、長時間に及んだり複数人で囲んで行われたりすると、後日、強要・監禁等を理由に訴え返されるおそれがあります。実際、当事務所が扱った案件でも、調査対象者側からこの点を争う可能性を検討する必要が生じ、録音データを精査したうえで反論の見通しをご報告した経験があります。録音の実施、適宜の休憩の確保、退席の自由の担保、聴取目的の明示といった運用は、事実の解明のためだけでなく、会社を守るためにも必要です。
さらに、日本には米国等と異なり、一般的な弁護士依頼者間秘匿特権が存在しません。調査の過程で作成されたメモ、中間報告、社内のやり取りは、後日の訴訟において証拠として提出を求められる可能性があります。どの段階で、どこまでを書面に残すかは、それ自体が法的判断です。
モノリス法律事務所が扱う不正の4類型
「不正調査」という言葉は幅広く用いられますが、依頼者が置かれている立場と、調査によって守ろうとしている利益は、案件ごとに大きく異なります。モノリス法律事務所がこれまで取り扱ってきた案件は、次の4類型に整理できます。類型が異なれば、調査の目的、対象、手法、スピード感、そして成果物の形式が、すべて変わります。
Ⅰ 役職員による金銭不正
依頼者は被害を受けた会社です。調査の主たる目的は、被害額の確定と回収可能性の見極めにあります。横領・背任の成否、損害額の立証、行為者の資産の把握が中心的な論点となります。最も件数が多く、かつ調査の質が結果を最も大きく左右する類型です。
Ⅱ 自社が疑われる側になった場合
依頼者は、捜査や行政調査の対象となった会社です。組織的関与の有無を解明し、対外的に説明することが目的となります。共謀の範囲、両罰規定、監督責任、行政処分の回避が論点です。刑事・行政・報道・社内調査が同時並行で進行する、最も負荷の高い類型です。
Ⅲ 支配権をめぐる不正
依頼者は、排除された経営者、少数株主、あるいは会社自身です。権限の回復と不正行為の是正が目的となります。不正の主体が会社を支配している人物そのものであるため、調査によって不正を明らかにしても、会社として何のアクションも起こせないという構造的な困難があります。
Ⅳ 補助金・助成金の不正受給
依頼者は、行政から不正受給を認定された会社です。「故意」の不存在を裏付け、制裁を回避・軽減することが目的となります。支給要領該当性、処分性、社名公表、スキーム提供者への求償が論点です。経営陣が細部を把握しないまま数年が経過し、ある日突然の調査で認定される、というパターンが典型です。
類型Ⅰ:役職員による金銭不正
経理担当者による着服、営業責任者と取引先の間のキックバック、接待交際費の私的流用、自らが支配する会社への不要な外注。いずれも、発覚のきっかけは内部通報や偶然の気づきであり、発覚時点で会社が把握しているのは氷山の一角にすぎません。
ある案件では、退職した元事業部長による不正が三系統に分かれていることが判明しました。実際には紹介行為を行っていない外部業者への手数料名目の支払、特定の取引先との間での代金の不当な減額処理、そして接待交際費の私的流用です。当事務所は、これらを一括して扱うのではなく、系統ごとに独立した調査ラインを設計しました。第一の系統については取引の相手方となった事業者の担当者へのヒアリング、第二の系統については減額に関する覚書の締結経緯の精査、第三の系統については対象となった飲食店を1店舗ずつリストアップしての個別調査という具合に、系統ごとに手法を変えています。
この案件が示しているのは、不正調査が「事実の解明」だけでは終わらないということです。当事務所は、調査と並行して、キックバックの相手方である外部業者からクライアントに対してなされた高額な請求について裁判外交渉を担い、本人の供述および客観証拠に基づいて請求権の不発生を主張する反論書面を提出しています。最終的には、三系統それぞれについて本人との間で債務承認の覚書を締結し、合計額について公正証書を作成したうえ、本人が居住する不動産の共有持分について譲渡担保の設定を受け、登記手続に着手しました。
別の案件では、事業責任者が自らが株主となっている外部法人に業務を不要に外注し、相場より高額な委託料を支払わせていたことが問題となりました。最大の論点は、当該責任者が外部法人の代表取締役ではなく株主にすぎないため、外部法人そのものに対して請求できるかという点です。当事務所は、会社法第350条の「代表取締役その他の代表者」の解釈に関する裁判例を分析したうえで、社用クラウドストレージとメールに残されたデータを精査し、当該法人の印鑑を当該責任者が発注していた記録、当該法人のビジネスチャットの最高管理者が当該責任者に設定された通知などを抽出して、実質的支配の主張が認められる可能性が相当程度あるとの結論に至りました。刑事面についても、被害法人ごとに成立しうる犯罪(特別背任罪の各号、単純背任罪)を切り分け、量刑相場とともにご報告しています。
類型Ⅱ:自社が「疑われる側」になった場合
不正調査は、被害者としての会社が行うものとは限りません。従業員が逮捕された、家宅捜索を受けた、監督官庁から報告を求められた──このとき会社が置かれるのは、「自社が組織として関与していたのかどうかを、自社でも把握できていない」という極めて不安定な状態です。この状態のまま捜査機関・監督官庁・取引先・報道機関に対応することは、極めて危険です。
業務提携先の法令違反により、業務提携先の代表とともにクライアントの執行役員・部長級従業員を含む複数名が逮捕された案件では、刑事弁護を別の法律事務所が担当し、当事務所がそれ以外のすべての領域を担当しました。
当事務所がまず行ったのは、捜査機関の関心の構造の分析です。共有された資料から、関心は「特定の従業員から業務提携先に対する明示または黙示の指示(共謀)があったか」と「会社による組織的・継続的な犯行であったか」の二点にあると分析し、この二つの争点では社内調査の対象者がまったく異なることを指摘しました。前者であれば当該従業員の周辺から上に向かって広げる調査になり、後者であれば社長から下に向かって広げる調査になります。経営陣として「そもそも当該従業員が黒なのか」すら判断できていない段階では調査規模を確定できないことを前提に、まず前者を想定した最小規模の一次調査から着手する設計をご提案しました。
一次調査の対象者は、組織図と既存の供述から論理的に導いています。逮捕された者と退職者を除外したうえで(前者は接触が困難であり、後者は接触の過程で情報が外部に漏れるリスクがあります)、現場のアルバイトの供述内容と、組織図上の指揮命令系統から、本社2部門のマネージャー3名と支社の担当者1名を選定し、具体的な見積りとともにご提案しました。
さらに、報告書の設計段階から「誰に見せる文書か」を織り込んでいます。クライアントは、氏名が報道されていない従業員の氏名を取引先や金融機関に対して伏せたいという意向をお持ちでした。この点について、調査の最終目的はあくまで「会社が指示していたか」であり、報告書も「会社が」という主語でまとめることになるため、仮に特定の従業員による指示があったと認定せざるを得ない場合でも、当該人物を「担当者」等と抽象化することは可能である旨をご説明しました。
行政対応も並行して設計しました。監督官庁側から事実関係の自主的な報告を求める連絡が入ったため、当該報告要請の法的性質を条文レベルで確定させたうえで、登録取消および業務改善命令の審査基準、関連する指針における代理業者の監督に関する定め、さらに命令の公表事例までを調査し、クライアントが置かれている行政リスクの全体構造を、想定される処分のレンジとともに可視化しています。
この案件が示しているのは、不正が公になった瞬間、企業に必要となるのは「調査」だけではないということです。刑事、行政、報道、取引先説明、そして社内調査。これらは互いに矛盾しない一つのストーリーの上に乗っていなければならず、別々の専門家がばらばらに動けば、必ずどこかで齟齬が生じます。
類型Ⅲ:支配権をめぐる不正
中小企業・オーナー企業においては、不正の主体が、その会社を支配している人物そのものであることが少なくありません。100パーセント株主が会社の資金を自由に動かしている、代表取締役が自らの利益のために会社の契約を締結している、といった場面です。この類型の難しさは、不正の解明と並行して、会社法上の権限を誰が持つのかという問題を解決しなければならない点にあります。調査によって不正を明らかにしても、その不正を行っている本人が代表者である限り、会社として何のアクションも起こせないからです。
いわゆる「雇われ社長」として就任した代表取締役から、100パーセント株主であるオーナーが法人口座から多額の資金をオーナー自身の別会社等に無断で送金しているとの相談を受けた案件があります。当事務所は、関係する複数社の登記情報を取得して役員構成と資本関係を客観的に確定させたうえ、送金履歴、メッセージのやり取り、会話の録音データを精査し、送金の名目・原資・返還約束の有無を時系列で整理しました。
本件の難所は、刑事告訴の主体をどう設計するかでした。オーナーは100パーセント株主であるため、会社名義で告訴をしても、代表取締役を解任したうえで告訴を取り下げさせることが可能です。そこで、代表取締役個人による刑事告発という構成を検討し、あわせて、告発が受理される見込みおよび相手方からの対抗的な告訴が同時に提起された場合の帰趨について、刑事分野に精通した外部弁護士へのセカンドオピニオン照会を行いました。その後、依頼者が実際に代表取締役を解任されるに至ったため、未払役員報酬、立替経費、会社法339条2項に基づく損害賠償請求を内容とする通知書の送付など、依頼者個人の生活再建に直結する実務対応も担っています。
別の案件では、不正行為者が代表取締役を務めるグループ会社が、不正の受け皿となっていた外部法人との間で複数の業務委託契約を締結していました。契約を解除するには当該法人の代表者からの委任が必要であり、その代表者こそが不正行為者本人である、という構造的な問題です。当事務所は、株主総会決議による解任と、本人から明示の同意を取得する方法との得失を整理してご説明し、最終的に会社法319条のみなし決議に切り替えて、提案書兼同意書、株主総会議事録、就任承諾書を作成しました。あわせて、取得済みの誓約書が「取締役の辞任」の意思表示を含むことを明確化する辞任届を作成し、辞任日を遡らせることで、それ以降の役員報酬の支払義務が生じない構成としています。解任決議を選択した場合には会社法339条2項に基づく損害賠償義務が生じうるため、あえて「辞任の確認」という構成をとることが有利であると判断したものです。
支配権型の不正では、不正調査と会社法実務が不可分です。当事務所は、調査で得た事実を、そのまま会社法上の手続に接続させる形で案件を設計します。
類型Ⅳ:補助金・助成金の不正受給
補助金・助成金の不正受給というと、経営陣が主導して架空の申請を行うという図式が想起されがちです。しかし、当事務所が実際に相談を受ける事案の多くは、そうではありません。人事・総務・研修といった担当部署が、外部のコンサルティング会社や研修事業者から持ち込まれた「助成金を活用したスキーム」に乗る形で申請を行い、経営陣はその細部を把握しないまま数年が経過し、ある日突然、労働局や自治体の調査によって不正受給と認定される──これが典型的な発覚パターンです。
この類型に関しては、返還と違約金の仕組み、5年間の不支給措置、社名公表の要件、そして詐欺罪の成否に至るまで、専用のページで詳しく解説しております。
モノリス法律事務所の調査プロセスと6つのフェーズ
案件の類型を問わず、モノリス法律事務所の不正調査は、おおむね6つのフェーズで進行します。重要なのは、最初の2つのフェーズを飛ばさないことです。多くの失敗案件は、目的とスコープを確定しないまま大量のヒアリングとデータレビューに着手し、費用だけが膨張して結論に至らないという経過をたどります。なお、一次調査(対象者数名のヒアリングと所見の報告)であれば、着手から3〜4週間程度が目安です。証憑の全件突合を伴う調査や、複数系統の不正を扱う調査では、数か月から1年以上を要する場合もありますが、多くの案件では、着手から1か月以内に「暫定版の所見」をお出しすることが可能です。
| 1:目的の確定 | 「何を明らかにしたいのか」ではなく、「明らかにした結果、何をしたいのか」を確定させます。 |
| 2:スコープの設計と見積り | 当事務所が重視するのは、最初から全体を確定しようとしないことです。不正の全体像が見えていない段階で大規模調査を設計すれば、必ず過剰または過少になります。そのため、まず結論に最も近いと考えられる範囲の一次調査を、対象者数・所要時間・成果物を明示した見積りとともにご提案し、その結果として得られた所見に基づいて二次調査の要否と範囲を改めてご提案する、という段階的アプローチを標準としています。 |
| 3:証拠の保全と客観資料の収集 | 対象者に調査の存在を悟らせないまま、電子データ、会計資料、契約書、決裁記録を確保します。実務上、決定的な証拠が出てくるのは、社用メールアカウント、社用クラウドストレージ、ビジネスチャットの管理者設定、そして経費精算書と請求書の突合です。この段階の大量データの整形・一覧化は事務局およびインターンが担当し、弁護士が判定基準の設計と法的評価に専念する体制をとっています。 |
| 4:ヒアリング | 周辺者から中心人物へ、という順序を原則とし、1名ずつ個別に実施します(オンラインでの実施も可能です)。対象者ごとに聴取結果をまとめた報告書を作成したうえで、全体を踏まえた暫定的な所見をご報告します。重要な面談については議事録を作成し、本人の署名捺印を得る運用としています。 |
| 5:法的評価と報告 | 認定した事実に対して、民事・刑事・労働法・会社法・業法の各観点から評価を加えます。 |
| 6:出口の実行 | 懲戒処分、損害賠償請求、公正証書の作成、担保設定、保全手続、刑事告訴、契約解除、役員の交代手続、行政対応、対外公表。調査で確定した事実を、実際の法的効果に変換する段階です。 |
モノリス法律事務所の強み
情報処理の内製
社用メールやクラウドストレージの保全とレビュー、ビジネスチャットのログ抽出、アクセス履歴や管理者設定の確認、会計データや請求書データの大量突合は、外部のフォレンジック事業者に委託することなく、弁護士とITコンサルタントのチームが事務所内で実施します。削除領域の復元といった高度な解析は専門業者と連携しますが、その解析が本当に必要なのかという判断自体を事務所内の技術者と即座に協議できることが、初動の速度と費用の双方に効いてきます。
技術的検証
ある案件では、不正への関与が疑われる外注先が提出していた報告書について、「その業務が技術的に実施可能なものか」の検証をご依頼いただきました。当事務所のITコンサルタントは、ウェブパトロールにおける検索クエリの大量生成、フィンガープリント抽出によるプラットフォームへの投稿阻止といった各手法について、実現可能性を個別に検証しています。報告書に書かれた業務が実在しうるものかを法律事務所の中で答えられることは、架空外注・水増し外注の解明において大きな意味を持ちます。
レピュテーション対応
当事務所は風評被害対策を主要取扱分野の一つとしており、逮捕報道に対する実名削除交渉、検索エンジンのサジェスト対策、SNS・掲示板の継続監視、コーポレートサイトに掲載する声明文の起案を、調査チームと同じ指揮系統の下で実行できます。調査の方針と対外的な説明の方針が食い違わないことは非常に重要です。
スコープの明確化
不正調査の見積りが困難なのは、開始時点で調査対象の範囲が確定しないからです。当事務所は、この不確実性を、対象者1名あたりの標準工数に分解し、一次調査の稼働時間を明示したうえで、二次調査以降を段階的にご提案するという方法で扱います。「総額いくらかかるか分からない調査」に踏み出す必要がなくなり、一次調査の結果という判断材料を得たうえで、その先に進むかを意思決定できます。
調査を「出口」から設計する
モノリス法律事務所の報告は、「このような事実が認定できました」で終わりません。認定した事実を前提に、どの請求が成り立ち、どの立証が困難で、そのために追加でどの証拠が必要か、までを示します。
この段階で当事務所が必ず行うのが、要件事実レベルでの整理です。想定する請求ごとに、請求原因となる事実を分解し、それぞれについて現在保有している証拠を割り付け、立証が困難な要素を可視化します。この作業により、「この争点は現在の証拠では持たない。追加でこの資料を探してほしい」という具体的な指示をクライアントに出すことが可能になります。
ある案件では、実質的支配の主張は既存の証拠で十分に成り立つ一方、損害額の立証(外注の必要性がなかったこと、委託料が不当に高額であったこと)が最大の障壁になると分析し、そのために確認すべき事項を「社内で決裁が必要な事項とそのフロー」「決裁フローに関する記録の有無」「各業務が通常は社内処理されていたか否か」「他社に委託した場合の費用が分かる資料の有無」という4項目に分解して、具体的な調査依頼を行いました。証拠の有無を確認してから請求の可否を判断するという順序を守ることで、無駄な訴訟提起を避けることができます。報告の形式も、目的に応じて、書面による報告書、スライド形式の報告資料、要件事実整理シートを使い分けます。
なお、不正調査は、後日、その調査自体の適正さが争われる可能性のある業務です。モノリス法律事務所は、面談の録音、議事録の作成、対象者本人の署名捺印の取得、聴取結果報告書の個別作成、稼働時間の逐次記録を標準的な運用としています。これらは、調査結果の信用性を担保するためであると同時に、クライアントおよび当事務所自身を守るためのものでもあります。
また、不正調査案件は、原則として担当弁護士による一次検討、他の弁護士によるレビュー、さらに必要に応じて第三の弁護士によるレビューという複層的なチェックを経て、ご報告しています。「この告発は警察に受理されるか」「双方が告訴した場合、双方不起訴で終わる可能性が高いか」といった、教科書には書かれていない実務感覚が必要な問いについては、刑事分野に精通した外部弁護士へのセカンドオピニオン照会を行うケースもあります。
調査後の責任追及
懲戒処分
就業規則上の懲戒事由への該当性と、処分の相当性(労働契約法第16条)の双方を検討します。実務上、懲戒解雇のハードルは高く、当事務所は、不正への関与が「見て見ぬふり」の域にとどまり積極的な加担や自己の利得が認められない事案について、懲戒解雇は無効となる可能性が高いと判断し、給与の支払義務が生じない形での退職合意(競業避止・情報持出し禁止の付款を含む)を代替案としてご提案したことがあります。
民事・刑事の追及
民事上は、行為者個人に対する不法行為責任または役員としての責任に加え、行為者が実質的に支配していた法人に対する責任(会社法第350条)の構成を検討します。刑事上は、被害法人ごと、行為ごとに成立しうる犯罪を切り分けます。業務上横領罪と背任罪・特別背任罪の区別、特別背任罪における使用人該当性、親告罪における告訴期間の起算点など、判断を誤りやすい論点について、裁判例および量刑資料をもとに見通しをご報告します。
債権回収
調査によって債務が確定しても、回収できなければ意味がありません。本人が事実関係を認めている段階で公正証書(債務承認弁済契約)を作成し、執行力のある債務名義を取得します。公証人との条項の調整から送達証明書の取得までを当事務所が担当します。あわせて、不動産の共有持分に対する譲渡担保の設定と登記、全部事項証明書の取得、金融機関の口座情報の確保により、預金債権の仮差押えに直ちに移行できる状態を作ります。
対外的な処理
取引先・金融機関への説明については、開示すべき範囲と個人名の取扱いを設計します。監督官庁への対応については、報告徴収等の法的性質を確定させたうえで、回答の範囲と深度、回答書の構成を検討します。契約の解除については、契約期間満了・契約に基づく解除・法律に基づく解除のいずれによるべきかを契約書ごとに精査し、損害賠償義務が生じないルートを選択します。
風評被害対策
モノリス法律事務所は、インターネット上の誹謗中傷・風評被害対策を主要取扱分野の一つとし、投稿の削除から発信者の特定、損害賠償請求、刑事告訴までを一貫して手がけております。
不正が公になる瞬間は、企業にとって、法的リスクとレピュテーションリスクが同時に最大化する瞬間です。逮捕報道に対する実名削除交渉、検索エンジンのサジェスト対策、SNS・掲示板の継続監視、声明文の起案は、調査チームと同じ指揮系統の下で実行いたします。
料金体系
顧問契約
月額5.5万円(税込)※開始時日常的な法律相談・契約書作成・修正を2時間まで定額範囲内
月額費用について業務量を考慮し定期的に見直し
※投資関連の業務、裁判等の紛争処理、刑事事件等は定額範囲外
タイムチャージ型
1時間3.85万円(税込)~案件処理について、顧問先企業を優先させて頂きます
※裁判等の紛争処理はモノリス法律事務所報酬基準((旧)弁護士報酬基準と同様)にてお受けできます。
監査役等
月額15万円~監査役として貴社取締役会の構成員を務めます
最高法務責任者・執行役員といった形で経営判断に携わることも可能です。
※詳細は個別にご相談ください
稼働時間の共有方法
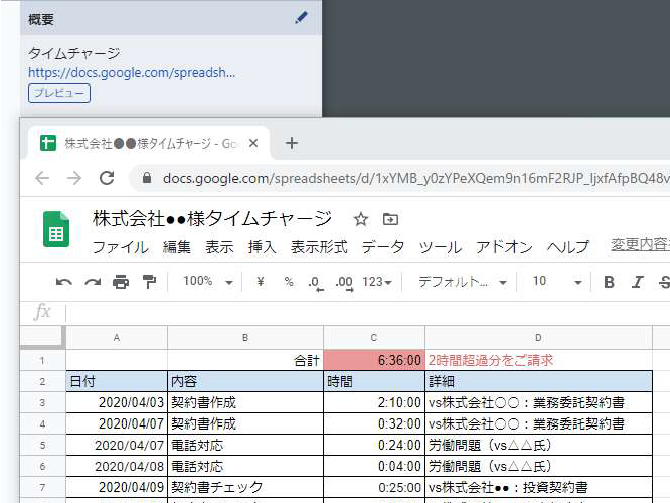
タイムチャージ型契約というのは、「弁護士が稼働した時間」によるものとして、ある意味分かりやすいものではありますが、しかし一方で、ある業務を行うために弁護士にどの程度の稼働時間が発生するのか、事前に分かりづらく、したがって依頼前の段階で弁護士費用の総額が見えづらいという欠点があります。
当事務所は、本ページ記載の通り、各契約書の作成等に関する稼働時間目安を事前に明示することを務めております。また、当事務所はクライアント企業様との連絡手段として、ChatWork・Slack・Teams・Facebookメッセンジャー・LINE・電子メール等、様々なサービスを利用しておりますが、こうした連絡手段内にて、Googleスプレッドシートでのタイムチャージ管理表によって、実際の稼働時間を随時共有しております。