
弁護士法人 モノリス法律事務所03-6262-3248平日10:00-18:00(年末年始を除く)
モノリス法律事務所は、日本企業による香港でのビジネス展開に際し、法務面からの実践的な支援を行っております。
香港は、会社設立の容易さと簡素な税制により、アジアにおける事業拠点として選ばれ続けていますが、
その案件は香港法のみで完結せず、中国本土・近隣各国・日本の法制度と同時に向き合うことを求められます。
香港は、英米法(コモンロー)を基礎とする法域であり、原則として外資規制が存在せず、最低資本金1香港ドルで外国企業による100パーセント出資の子会社を設立することができます。属地主義に基づく簡素な税制とあわせて、アジアにおける事業拠点として選ばれ続けてきた理由がここにあります。
もっとも、香港案件の実際は、「香港法を調べれば足りる」というものではありません。契約の相手方が香港法人であっても、実際の製造は中国本土で行われ、納品先は日本である。グループ会社間の取引では、香港と近隣国の双方について手続と税務を検討する必要がある。社内規程の整備は、香港を含む複数の拠点を同時に進めることになる。香港が中国本土・東南アジア・日本を結ぶハブとして機能している以上、香港案件は本質的に多法域案件となります。
モノリス法律事務所は、海外展開を志向する日本企業のビジネスを多面的に支援しており、香港についても、フランチャイズの海外展開、製造委託スキームの設計、グループ会社間の貸付、複数拠点の社内規程の整備といった案件を手がけてまいりました。本ページでは、これらの案件を通じて得られた実務上の知見についても、守秘義務の範囲内でご紹介しています。
MENU
特にITなど先端分野に関わる国際法務には、専門性の高いチームによるサポートが必要不可欠です。モノリス法律事務所は、ITに強い弁護士や海外弁護士資格を有する外国語話者、現役エンジニアを含むITコンサルタント等による組織を組成し、また、香港の各専門家を含む国際的なネットワークを活用して、知見の共有や蓄積を行う体制を整備しています。
現地法人(有限公司)、支店、駐在員事務所の3形態の選択から、会社登記所への登記、商業登記証の取得、会社秘書役の選任までを支援します。香港は設立のハードルが低い一方、会社秘書役の選任が法定の義務とされるなど、日本にない制度上の要件があります。あわせて、取扱製品・業態が香港で適法に扱えるかという業種別規制の調査も行います。現地の提携法律事務所を通じて、香港政府の投資誘致機関との面談を設定した例もあります。
香港法人を相手方とする各種契約について、日本法・香港法のいずれを準拠法とすべきかの検討から、契約書の作成、英語版の作成までを担当します。香港はコモンローを基礎とする法域であるため、日本法で作成した契約書をそのまま英訳しても、意図したとおりに機能しないことがあります。契約の骨格と商業条件を日本側で設計したうえで、現地弁護士によるチェックを経る進め方を標準としています。
フランチャイズ展開、製造委託、グループ内再編など、香港を含む複数法域にまたがるスキームの設計と、各国の現地法律事務所との協働を担当します。調査事項を法域ごとに切り分け、それぞれの事務所に適切な粒度で照会することが、費用と期間の双方を左右します。各国から戻る成果物を統合し、日本企業が判断できる形に整理してお届けします。
日本本社で整備した社内規程が、各国拠点の法令に適合しているかを、現地法律事務所と協働して検証します。複数の法域で同時に進める場合には、各国から戻る成果物の形式を揃えることが、本社側での横断的な比較・反映の前提となります。依頼の段階で納品物の形式まで指定することが、実務上の要点です。
モノリス法律事務所が実際に取り扱った香港案件から、4つをご紹介します。案件の特定を避けるため、当事者・対象会社・取引対象等は抽象化しています。
日本のフランチャイズ本部による海外展開について、基本契約書に加えて、進出地域ごとに現地法に準拠した契約書と開示書面を作成した案件です。香港にはフランチャイズを直接規制する法令も、契約締結前の法定開示義務も、登録制度も存在しません。日本の中小小売商業振興法に相当するものがないということです。ただ、それは「何も用意しなくてよい」という意味ではなく、契約書と任意の開示書面によって自ら守りを固めるほかないということを意味します。
日本企業が、香港法人をエージェントとして起用し、中国本土の工場での開発・量産、日本への納品を行うスキームについて、秘密保持契約と業務委託基本契約を作成した案件です。契約の相手方が香港法人である一方、実際の製造は中国本土で行われ、納品先は日本であるという構造が、本件の要点です。許認可についても、日本法と中国法の双方が要求するものを整理し、原則として受託者側が取得する建て付けとしました。個別契約を相手方の既存の様式で運用することとし、基本契約で定めるべき事項との過不足を照合しています。
同一グループの近隣国法人から香港法人への貸付について、契約書と関連書類を作成した案件です。この事例が示すのは、契約書を作れば済む話ではないということです。両地の法律事務所に手続を照会した結果、いずれからも契約締結前に取締役会決議を経る必要があるとの意見を得たため、「①両社で取締役会決議→②契約締結→③送金」という実行手順をご案内し、ローン契約書に加えて両社の取締役会議事録を作成しました。さらに、貸付利率の設定については、一方で損金算入し他方で益金不算入となる不整合を避けるという観点から、両地の税務専門家と協議しています。
日本の事業会社様について、生成AIの利用に関する社内規程が各国拠点の法令に適合しているかを、現地法律事務所と協働して検証した案件です。香港を含む複数の法域で同時に進行しました。要点は、現地事務所への依頼の設計にあります。レビューの対象となる資料は編集不可の形式であったため、文書を直接修正するのではなく、「修正箇所」「原文」「修正案」「備考」の4列からなる対比表を、文書ごとに作成する形式を指定しました。複数の法域から戻る成果物の形式を揃えておかなければ、本社側で横断的に比較・反映することができないためです。
香港は、英米法(コモンロー)を基礎とする法域です。制定法に加えて判例が法源として重要な役割を果たし、契約の解釈においても、条文の文言のみならず、当事者の合理的意思と確立された判例法理が参照されます。
この点は、日本の実務に慣れた企業にとって、最も見落とされやすい相違点です。日本法で作成した契約書を英訳しても、香港法の下では意図したとおりに機能しないことがあります。これは翻訳の精度の問題ではなく、契約という道具そのものの作りが異なることから生じるものです。詳細は後述します。
外国企業が香港で事業を行う形態としては、現地法人(有限公司)、支店、駐在員事務所の3つがあります。駐在員事務所は連絡・情報収集のための拠点であり、営業活動を行うことはできません。
現地法人については、最低資本金1香港ドル、取締役・株主とも1名以上とされ、国籍・居住地を問いません。ただし、自然人の取締役が1名以上必要とされるほか、会社秘書役(Company Secretary)の選任が法定の義務とされています。会社秘書役は、議事録や法定書類の作成・保管、年次申告の提出といったコンプライアンスを担う役職であり、香港居住の個人または香港に事務所を持つ法人でなければ就任できません。取締役が1名のみの会社では、当該取締役が会社秘書役を兼任することはできないとされています。
日本の会社法にはない制度であるため、設立時に形式的に選任したまま実態を伴わず放置されている例や、要件を満たさない選任がなされている例が見受けられます。
香港には、業種ごとの外資比率を制限するような一般的な外資規制は存在しません。この点は、憲法上の外資規制を持つ法域や、ネガティブリストにより業種を限定する法域とは大きく異なります。
もっとも、これは「どのような事業も自由に行える」という意味ではありません。危険業種、公害に関わる業種、公衆衛生上の問題がある業種については、関連部局の許可が必要です。また、取扱商品や営業形態に応じて、個別の登録・ライセンス制度の適用を受ける場合があります。規制の所在が「外資かどうか」ではなく「何を扱うか」にあるという点が、香港の特徴です。進出の検討にあたっては、業種別の規制を個別に洗い出す作業が不可欠となります。
香港の法人所得税(利得税)は、属地主義を採用しています。すなわち、香港を源泉とする利得のみが課税の対象となり、香港域外を源泉とする所得は、香港に送金されたとしても課税されません。税率は2段階とされ、一定額までの課税所得には軽減税率が適用されます。キャピタルゲイン課税および付加価値税は存在しません。
この制度は、クロスボーダーで事業を行う企業にとって大きな意味を持ちます。他方で、香港域外源泉であることを理由に課税対象外としている場合には、その主張の根拠を維持できるかが継続的な論点となります。グループ内取引については、移転価格の観点からの検討も必要です。
香港では、裁判所による紛争解決のほか、仲裁が広く用いられています。香港国際仲裁センター(HKIAC)は国際的に高い評価を受けており、香港は外国仲裁判断の承認及び執行に関する条約(ニューヨーク条約)の適用を受けるため、仲裁判断の国際的な執行可能性が確保されています。
実際の案件でも、日常の運営と雇用が香港で行われる契約について、準拠法を香港法とし、紛争解決をHKIACにおける仲裁と定める選択をしています。仲裁には、手続の非公開性を確保できるという利点もあり、ブランドや取引関係に関わる紛争においては、この点が決め手となることがあります。
| 項目 | 内容 | 備考 |
|---|---|---|
| 管轄法 | 会社条例(Cap.622)、商業登記条例(Cap.310) | 英米法(コモンロー)を基礎とする法域 |
| 外資規制 | 原則として存在しない | 危険業種・公害業種など公衆衛生上の問題がある一部業種については関連部局の許可が必要 |
| 最低資本金 | 1香港ドル | 外国企業による100パーセント出資の子会社設立が可能 |
| 法人形態 | 現地法人(有限公司)、支店、駐在員事務所 | 駐在員事務所は営業活動が不可 |
| 取締役・株主 | いずれも1名以上。国籍・居住地を問わない | 自然人の取締役が1名以上必要 |
| 会社秘書役 | 選任が法定の義務 | 香港居住の個人または香港に事務所を持つ法人。取締役が1名のみの会社では当該取締役は兼任不可 |
| 会計監査 | 毎期必要 | 非上場会社も対象 |
| 法人所得税 | 利得税。2段階税率(一定額までの課税所得に軽減税率) | 属地主義。香港を源泉とする利得のみが課税対象 |
| その他の税 | キャピタルゲイン課税・付加価値税なし | |
| 個人データ | 個人データ(プライバシー)条例(PDPO) | データ保護原則に基づく規律。法改正の動向に留意が必要 |
| 紛争解決 | 裁判のほか、HKIACにおける仲裁 | ニューヨーク条約の適用あり |
| フランチャイズ規制 | 固有の規制法・法定開示義務・登録制度はいずれも存在しない | 消費者保護関連法令とコモンローの一般原則による |
香港は英米法(コモンロー)を基礎とする法域です。日本法で作成した契約書を英訳しても、香港法の下では意図したとおりに機能しないことがあります。これは翻訳の精度の問題ではなく、契約という道具そのものの作りが異なることから生じます。
実際の案件でも、香港の弁護士によるリーガルチェックを経て、多岐にわたる修正が加えられました。そのうち、日本企業が特に把握しておくべき点を4つご紹介します。
日本の契約書でよく用いられる「違約金」「罰則」の定めは、英米法では懲罰的な性質を持つものとして無効とされるリスクがあります。実際に損害として生じるであろう額の合理的な事前見積もり(Liquidated Damages)としての性質を持たせる形に組み替える必要があります。文言を置き換えれば足りるものではなく、その額が合理的な見積もりであると説明できる構造にしておくことが要点です。
違反を「是正不可能な重大な違反」と「是正可能な違反」に区分し、後者には一定の是正期間を与えるという構成が、英米法の契約実務では標準です。日本の契約書にありがちな、解除事由を列挙したうえで直ちに解除できるとする定め方は、香港法の下では過大な効果を与えるものとして争われる余地を残します。また、日本法の倒産手続を前提とした用語は、香港の制度に対応する用語へ置き換える必要があります。
完全合意条項、権利放棄の否定、可分性条項といった、日本の契約書では省略されることもある条項が、コモンローの下では契約の安定性を確保するうえで重要な意味を持ちます。これらを欠くと、契約交渉の過程での口頭のやり取りが契約内容として主張される余地が残り、また、一部の条項が無効とされた場合に契約全体が効力を失うリスクも生じます。分量が増えるため省略されがちですが、省略の代償は小さくありません。
日常の運営と雇用が香港で行われる契約について、準拠法を香港法とし、紛争解決を香港国際仲裁センター(HKIAC)における仲裁と定めることが、実際の案件での選択でした。日本法・日本の裁判所を指定したくなる場面ですが、履行地が香港である以上、現地で執行できることを優先すべき場合があります。仲裁には、手続の非公開性を確保できること、そして仲裁判断がニューヨーク条約の締約国で執行しやすいことという、2つの実務上の利点があります。
以上は、香港の弁護士によるリーガルチェックを経なければ気づきにくい事項です。モノリス法律事務所は、日本側で契約の骨格と商業条件を設計したうえで、現地弁護士によるチェックを経て、その修正内容を日本企業が理解できる形に整理してお届けするという進め方を標準としています。
香港案件は、ほぼ例外なく現地法律事務所との協働になります。もっとも、協働といっても、その実態には幅があります。案件が生じるたびに現地の事務所を探し、単発で照会するという関わり方もあれば、継続的な関係のなかで案件を進める関わり方もあります。
モノリス法律事務所は後者です。その違いが、費用、期間、そして成果物の質に、どのように現れるかをご説明します。
現地事務所への照会は、依頼の設計そのものが成否を分けます。調査事項を広く漠然と投げれば、費用も時間も膨らみ、戻ってくる成果物も焦点を欠きます。逆に絞りすぎれば、重要な論点が調査の対象から外れます。継続的に協働している相手であれば、どの程度の粒度で依頼すれば、どの程度の成果物が、どの程度の期間と費用で返ってくるかを、あらかじめ見通すことができます。モノリス法律事務所が、着手前の段階でクライアントに費用と期間の見通しをお伝えできるのは、この蓄積によるものです。
複数の法域で同時に調査やレビューを進める案件では、各国から戻ってくる成果物の形式が揃っていなければ、本社側で横断的に比較・反映することができません。モノリス法律事務所は、依頼の段階で納品物の形式を具体的に指定します。実際の案件では、「修正箇所」「原文」「修正案」「備考」の4列からなる対比表を、文書ごとに作成するという形式を指定しました。こうした指定が受け入れられ、かつそのとおりに実行されるのも、関係が構築されているからです。
モノリス法律事務所が香港の提携事務所と行っているのは、法的な照会のやり取りだけではありません。クライアントの香港市場への参入にあたり、現地事務所を通じて香港政府の投資誘致機関との面談を設定した例もあります。また、共同でのセミナー開催についても協議を重ねています。クライアントにとって有益であれば、法律業務の枠にとどまらない支援が可能です。
現地事務所と直接やり取りしていただく方が早い場面もあります。しかし、その成果物を日本企業の目線で検証し、日本側の文脈に接続する役割は、日本の法律事務所でなければ担えません。現地法に照らした結論としては完結している報告書が、日本企業にとっては説明不足に見えることがあります。モノリス法律事務所は、日本側が何を知りたいのかを具体化したうえで現地事務所に伝え、戻ってきた成果物を日本企業が理解できる形に整理してお届けするという進め方を標準としています。
以上は、いずれも継続的な関係のなかで成り立っているものです。モノリス法律事務所は、国際的な法律専門家グループへの加盟に加えて、各国の法律事務所との個別の提携関係を構築しており、香港はそのなかでも協働の実績が厚い地域の一つです。
海外事業の展開は、特に現地の言語をまだ話せない、又は読めないビジネスマンや起業家にとって、必ずしも簡単ではありません。国際的なネットワークを保有する日本の法律事務所によるサポートは、進出前の検討・進出時に必要な会社設立等やビザ・労働法関係の問題の処理、進出時の契約等まで、全ての場面において、非常に有益です。書面や契約書等を現地言語で、現地法に準拠して作成する必要があるため、日本の法律事務所がハブとなって、現地の事務所等と連携しながら行うサポートが、非常に重要となります。
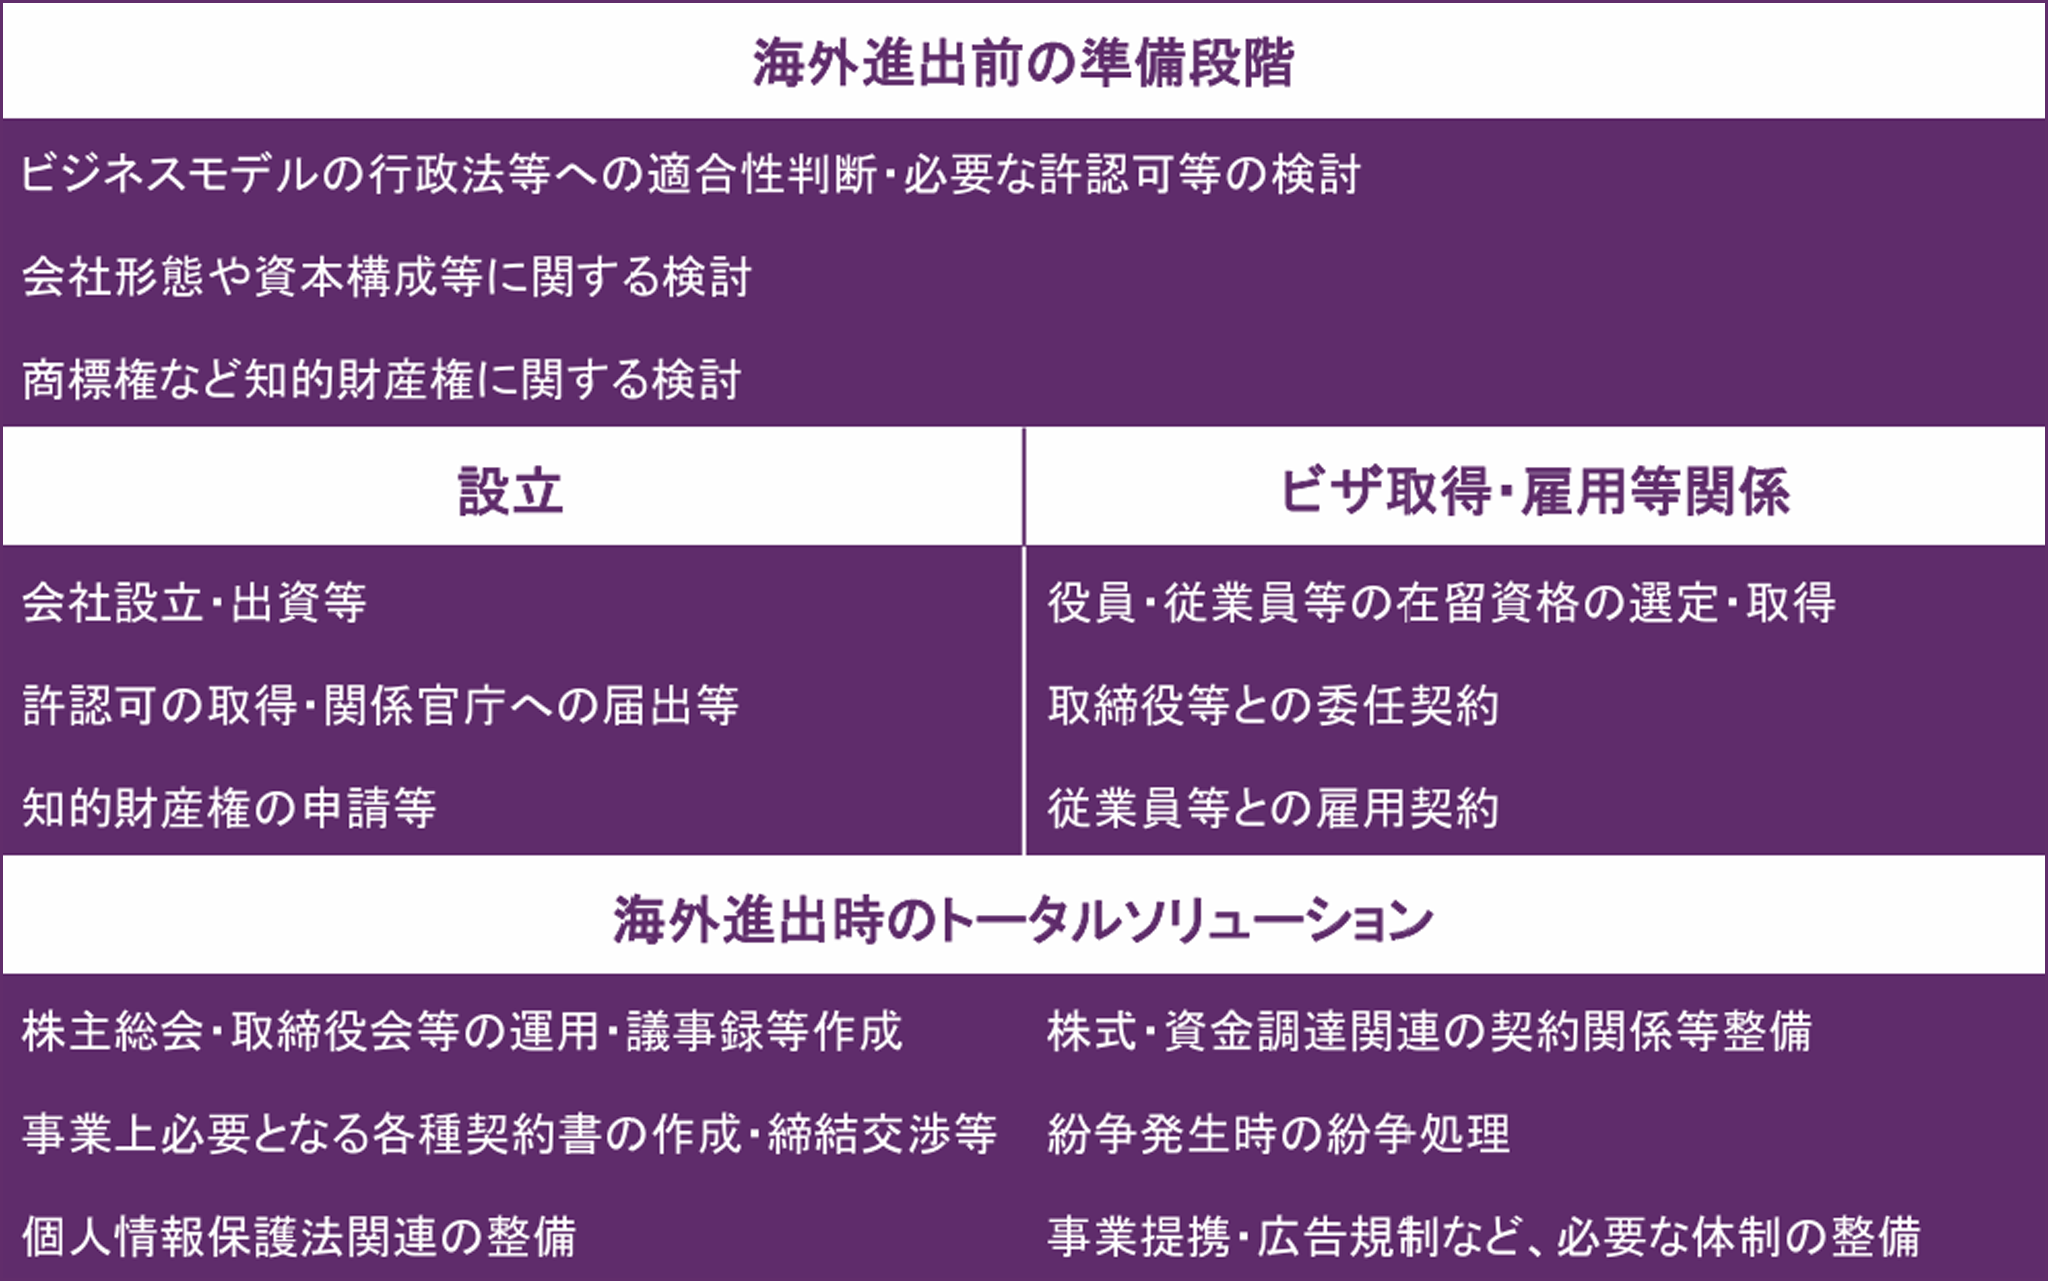
香港における会社設立やその運用は、香港法のレギュレーションに服し、
香港でのビジネス展開は香港の会社条例や各種の条例に、
その雇用関係は香港の雇用条例に服します。
これらには、日本におけるレギュレーションと異なる規律が多数存在します。
香港の法制度は、1997年の中華人民共和国への主権移譲後も、基本法の下で従前の法体系が維持されており、英米法(コモンロー)を基礎とする法域としての性格を保っています。中国本土が大陸法(シビルロー)を基礎とするのとは、法体系そのものが異なります。
制定法に加えて判例が法源として重要な役割を果たすため、条文を読むだけでは実務上の帰結が分からない場面が少なくありません。モノリス法律事務所は、下記の各分野について、日本法との異同を意識した解説記事を公開しています。
海外事業をサポートするソリューション
モノリス法律事務所は、リーガルリサーチや契約書作成、契約締結交渉などの一般的な弁護士業務に加えて、
国内企業の海外進出をサポートするための様々なソリューションを提供しております。
企業買収などの場面において、対象会社の設立・会社組織・株式、株主・関係会社・M&A、不動産・動産その他の資産、知的財産権、ファイナンス、契約、訴訟・紛争、コンプライアンスといった各分野について、特に重大な法的問題の有無を確認する法務調査である、いわゆる法務デューデリジェンス(DD)は、法律事務所側に組織力の求められる業務です。モノリス法律事務所は、弁護士30名の所属する組織であり、香港企業を対象とした法務DDや、DDレポートの作成を迅速に行う体制を整備しています。
香港企業を対象とする法務DDでは、対象会社が香港で完結して事業を行っているとは限らないという点に注意を要します。実際の運営や製造が中国本土で行われ、香港法人は契約の当事者としてのみ存在しているという構造は、珍しくありません。この場合、香港法人の登記と契約書を調べるだけでは、事業の実態を把握することができません。
※DDレポート作成を行う場合、概ね弁護士の稼働時間が30時間(弁護士費用100万円強)以上となります。
法務デューデリジェンスにおいては、企業や事業運営の前提条件となる事項や、企業活動に重要な影響を及ぼす事項を、そのスコープとすることが基本となります。
具体的には、まず、会社機関やガバナンスの観点から当該企業や事業が存続し得るか、当該事業を推進するために必要な法令・許認可は何であり、その許認可は維持が可能か、といった点です。また、事業活動において重要な資産や負債の状況はどのようなものか、重要な各種契約(労務や関連当事者間取引等を含む)に欠缺はないか、有利な条件での継続が可能か、現段階では顕在化していないリスクが発生した場合の影響はどの程度か、といった点も問題となります。
これらを基本としながら、香港においては、同地に固有の制度を踏まえた調査項目を加えることになります。下記は、想定される調査項目の例です。
会社登記所の登記事項、年次申告の提出状況、会社秘書役の適法な選任、重要支配者登記簿の整備状況を確認します。会社秘書役は日本にない制度であり、設立時に形式的に選任したまま実態を伴わない例や、要件を満たさない選任が放置されている例が見受けられます。
商業登記証の有効性に加え、取扱商品・業態に応じた登録・ライセンスの有無を確認します。香港には一般的な外資規制が存在しない反面、規制の所在が「何を扱うか」にあるため、業種別の規制を個別に洗い出す作業が欠かせません。
香港は属地主義を採るため、香港域外源泉であることを理由に課税対象外としている場合には、その主張の根拠が維持できるかが重要な調査項目となります。買収後に実態が変化すれば、従前のポジションを維持できなくなる可能性もあります。グループ内取引については、移転価格の観点からの検討も必要です。
雇用条例に基づく労働条件、強制積立年金(MPF)への加入状況、解雇に伴う支払義務の有無を確認します。日本の労働法制とは、解雇の規律も、退職時の支払の建て付けも異なります。
個人データ(プライバシー)条例(PDPO)に基づくデータ保護原則の遵守状況、個人情報収集声明(PICS)の整備状況を確認します。法改正の動向を踏まえ、改正後を見据えた体制整備の要否もあわせて検討します。
海外に拠点を持つ企業にとって、日本本社で整備した社内規程を各国拠点にどう展開するかは、継続的な課題です。モノリス法律事務所は、現地法律事務所と協働し、本社の規程が各国の法令に適合しているかを検証し、修正すべき箇所を特定する業務を担当しています。
この業務の要点は、規程の展開は翻訳ではないという点にあります。調整が必要となる理由は2つです。第一に、日本法を前提とした条項が、現地法の下では無効となる、あるいは違法となる場合があること。第二に、現地法が求める事項が、日本の規程には初めから存在しない場合があることです。前者は削除や修正で対応できますが、後者は、そもそも問題の所在に気づかなければ見落とされます。
香港について特に重要なのは、日本の「就業規則」に相当する、作成・届出を義務づける制度が存在しないという点です。他方で、従業員向けのハンドブックや社内規程は、雇用契約の一部を構成するものとして扱われ得ます。日本では、就業規則は合理性が認められれば不利益に変更することも可能ですが、契約条件として扱われる場合には、一方的な変更は困難です。「念のため盛り込んでおく」ことのコストが、日本より高いということになります。
モノリス法律事務所は、本社の規程を現地法の観点からレビューし、修正すべき箇所を対比表の形で特定したうえで、本社側で横断的に反映できる形に整理してお届けするという進め方を標準としています。複数の拠点を同時に進める場合には、各国から戻る成果物の形式を揃えることが、その前提となります。
社内規程の現地法適合性のレビューにおいては、規程の種類ごとに、確認すべき論点が異なります。日本法を前提とした条項がそのままでは機能しない箇所と、香港法が求めているにもかかわらず日本の規程には存在しない箇所の、双方を洗い出すことになります。
下記は、香港を対象とする場合の調査項目の例です。
前述のとおり、香港には日本の就業規則に相当する作成・届出義務がない一方、従業員向けの規程は雇用契約の一部として扱われ得ます。内容面では、解雇に関する規定が最も大きく異なります。香港では、通知期間を置くか、これに代わる金銭を支払うことによって雇用契約を終了させることが基本であり、日本の解雇権濫用法理を前提とした規定は、そのままでは機能しません。試用期間中の取扱い、継続的な契約に該当するかの判定、年次有給休暇・病気休暇・産休等の日数と支給率、解雇に伴う補償金や長期勤続に対する支払義務、強制積立年金(MPF)への加入についても、雇用条例が定める水準との整合を確認します。
日本の就業規則によく置かれる「減給の制裁」や「会社に生じた損害の給与からの控除」は、香港ではそのまま持ち込むことができません。賃金からの控除が認められる場面が法令上限定されており、遅刻に対する罰金や損害賠償の控除は、これに含まれないためです。懲戒処分の体系についても、予告なく即時に解雇できる場面が重大な非行に限られることを踏まえた整理が必要です。日本の規程をそのまま翻訳すると、規程自体が法令違反となるおそれがあるため、優先的に確認すべき項目です。
香港には、現時点でAIを直接規制する法令は存在しません。他方、個人データ(プライバシー)条例を所管する当局は、2024年に組織によるAIシステムの導入・利用に関する枠組みを、2025年には従業員による生成AIの利用に関する社内規程の策定指針を公表しています。そこでは、利用を許容するツールと業務の範囲、規程の適用対象者、入力してよい情報の種類と量、人間によるレビューとバイアスの防止、AIが生成した内容の表示、データの安全管理、違反時の措置といった項目を定めることが推奨されています。日本本社の規程がこれらを網羅しているかを確認し、不足があれば補います。
個人データ(プライバシー)条例に基づくデータ保護原則への適合、個人情報収集声明(PICS)の交付といった、香港固有の実務への対応が必要です。日本の個人情報保護法を前提とした規程では、本人に通知すべき事項の範囲が異なります。また、漏洩が生じた場合の対応についても、日本とは枠組みが異なるため、法改正の動向を踏まえた記載とする必要があります。
情報セキュリティ、文書管理、内部通報、贈収賄の防止、ハラスメントの防止といった規程についても、香港の法令・指針との整合を確認します。これらは生成AIの利用に関する規程と相互に関連するため、規程ごとに個別に見るのではなく、相互の整合性を含めて確認することが重要です。たとえば、生成AIへの入力を制限する規定は、情報セキュリティ規程における機密情報の定義と連動していなければ機能しません。
モノリス法律事務所は、クロスボーダー化・グローバル化の進むIT領域において、日本をリードする法律事務所を目指し、国内企業や事業体による香港事業のサポートを、その重要な使命の一つと位置付けています。