
弁護士法人 モノリス法律事務所03-6262-3248平日10:00-18:00(年末年始を除く)
モノリス法律事務所は、日本企業によるインド共和国でのビジネス展開に際し、会社設立、契約、金融関連規制、
知的財産、データ保護、M&A、法務デューデリジェンスなどを含む実務的な支援を行っています。
当事務所はインドの金融関連ビジネスにおける法務対応に継続的な実績を有しています。また、知的財産分野においては、インド・グルグラムに拠点を置く
知的財産特化型の法律事務所「Quest IP Attorneys」を主たる提携事務所として位置付け、現地実務に即した支援体制を構築しています。
インドは、巨大な人口規模、デジタル経済の急成長、製造業・サービス業の裾野の広さを背景に、日本企業にとって極めて重要な進出先の一つとなっています。一方で、同国の法制度は、連邦制、州ごとの差異、外資規制、当局運用、急速な制度改正といった複数の要素が重なり、日本法の感覚だけでは捉えきれない場面が少なくありません。
特に、決済、貸付、金融仲介、広告、データ、知的財産、労務、税務、M&Aの各分野では、制度理解と事業設計が密接に連動します。そのため、進出前のスキーム設計から、現地法人の運営、契約管理、紛争予防、提携先選定までを通じて、法務を経営判断の基盤として位置付けることが重要です。
モノリス法律事務所は、IT・テクノロジー企業、金融関連ビジネス、海外展開を志向する日本企業を多面的に支援してきた知見を踏まえ、インド法務についても、実践的かつ継続的な支援を提供します。
MENU
特にテクノロジー、金融、データ、知的財産に関わる国際法務では、法制度理解と事業理解の双方を備えた体制が必要です。モノリス法律事務所は、ITに強い弁護士、海外法務に対応する専門家、現役エンジニアを含むコンサルタント等の知見を組み合わせ、現地専門家とのネットワークを通じて支援体制を整えています。
インドへの進出にあたり、外資規制、会社形態の選択、株主間の関係設計、現地子会社または駐在拠点の整備、各種契約書の整備までをワンストップで支援します。州ごとの差異や実務運用も見据え、日本企業の意思決定が先行しすぎない形で進出プロセスを設計します。
インド企業への出資・買収・合弁・戦略的業務提携に際しては、対象会社の会社法上の適法性確認に加え、外資規制・競争法・金融規制・知的財産・主要契約・訴訟・当局対応履歴・雇用・税務上の偶発債務までを横断的に点検する必要があります。モノリス法律事務所は、法務デューデリジェンス・契約交渉・表明保証・クロージング条件・PMIを見据えた論点整理まで、一連のM&A実務を支援します。
インド契約法、会社法、消費者保護法、各種業法を踏まえ、販売代理店契約、業務委託契約、ライセンス契約、雇用契約、投資関連契約などの作成・レビュー・交渉を支援します。進出後の継続的なコンプライアンス対応や社内統制の整備も含めてサポート可能です。
IT・SaaS・コンテンツ・メーカーにとって重要となる特許、商標、著作権、営業秘密、データ保護、システム開発契約、クロスボーダーな技術ライセンスの論点を横断的に扱います。インドにおけるソフトウェア関連発明の取扱い、ブランド保護、模倣品対策、データ移転、クラウド利用、委託先管理など、日本企業が実務上直面しやすい論点を現地制度に即して整理します。
インドでは、業種ごとに外資規制や事前承認の要否が異なり、会社形態や資本構成の選択が事業スキームに直結します。FEMA、FDI Policy、関連省庁のガイドラインを踏まえ、どの事業が自動承認ルートで進められるか、どこで個別許認可が必要となるかを初期段階で整理する必要があります。さらに、現地子会社、合弁会社、LLP、支店・駐在員事務所などの選択によって、ガバナンス、利益送金、清算、取締役責任、会計・報告義務の重さが異なります。日本企業にとっては、設立可能か否かだけでなく、将来の追加出資、事業再編、撤退コストまで見据えたストラクチャリングが重要です。
インドでは、RBI(Reserve Bank of India)を中心とする金融規制が急速にアップデートされており、決済、ウォレット、貸付、仲介、クロスボーダー送金、加盟店管理などの各場面で求められるレギュレーションが細分化されています。金融商品そのものの設計だけでなく、広告表現、個人情報、委託先管理まで含めた実務対応が重要です。例えば、収納代行に近いモデルであってもPA(Payment Aggregator)該当性が問題となることがあり、NBFC(Non-Banking Financial Company)該当性やLSP(Lending Service Provider)としての位置付け、KYC・AML、エスクロー、利用規約、苦情処理、データ連携の同意取得までを一体で検討しなければなりません。規制の正式文言だけでは足りず、RBIの通知や実務運用の理解が事業継続性に直結します。
現地法人設立後は、4つの労働コードへの対応、GSTを含む税制の理解、各種レポーティング、デジタル個人データ保護法への適合、委託・再委託スキームの管理が継続的に問題となります。進出時の法務だけでなく、運営段階の体制構築が中長期の成否を左右します。特に、雇用契約書や就業規則の整備、ストックオプションや駐在員処遇の設計、源泉徴収や間接税処理、ベンダー管理、情報セキュリティ体制の整備などは、日本本社の内部統制とも接続する論点です。進出後に発生する日常的な法務課題を放置すると、紛争や当局対応のコストが後から大きくなるため、運営法務の平時対応が重要になります。
インドでは、ソフトウェア特許について日本と異なる審査実務が採られており、技術的効果の整理や明細書・契約書のローカライズが不可欠です。商標、模倣品対策、税関登録、営業秘密保護、共同開発契約なども、現地実務に即して組み直す必要があります。加えて、SaaS提供、システム開発、ソースコード管理、再委託、OSS利用、データ保護、保守・サポート条項といった技術系契約の論点は、知財権の帰属と利用許諾の設計に密接に関わります。日本で利用している契約書の雛形をそのまま移植するのではなく、紛争解決条項や差止め対応も含め、インド市場向けに調整することが実務上重要です。
| 法規 | 主な論点 | 備考 |
|---|---|---|
| Companies Act, 2013 | 会社設立、取締役会、開示、機関設計、ガバナンス | 現地法人運営の基本法として、取締役・株主・会計・報告義務に関する実務を左右します。 |
| FEMA / FDI Policy | 外資規制、資本注入、送金、事前承認、実質的受益者管理 | 進出スキームと投資ストラクチャーの適法性を判断する中心領域です。 |
| RBI関連規制・Payment and Settlement Systems Act | 決済、PA・PG、NBFC、KYC・AML、金融サービス運営 | 金融関連ビジネスの実務では、当局運用まで見据えた対応が必要です。 |
| Digital Personal Data Protection Act | 個人データの取得、利用、越境移転、委託先管理 | SaaS、EC、フィンテック、マーケティング施策に横断的に影響します。 |
| GST法制・税関連規制 | 間接税、取引設計、請求・登録・継続運用 | 販売スキームやサービス提供体制の設計時に早期検討が求められます。 |
| 4つの労働コード・関連法令 | 雇用契約、人事制度、就業規則、福利厚生、解雇対応 | 採用・駐在・委託活用のいずれでも実務上の確認が欠かせません。 |
| Competition Act / M&A関連規制 | 企業結合、競争法、買収・出資・再編スキーム | 投資や提携案件では、DDとあわせて規制当局対応の要否を精査します。 |
| 特許法・商標法・著作権法ほか知財法制 | 出願、侵害対応、ブランド保護、営業秘密、模倣品対策 | 今後の提携体制強化により、インド知財分野の対応力をさらに高めていく予定です。 |
海外事業の展開は、特に現地の言語をまだ話せない、または読めないビジネスマンや起業家にとって、必ずしも簡単ではありません。国際的なネットワークを保有する日本の法律事務所によるサポートは、進出前の検討、進出時に必要な会社設立等やビザ・労働法関係の問題の処理、進出時の契約等まで、全ての場面において、非常に有益です。書面や契約書等を現地言語で、現地法に準拠して作成する必要があるため、日本の法律事務所がハブとなって、現地の事務所等と連携しながら行うサポートが非常に重要となります。
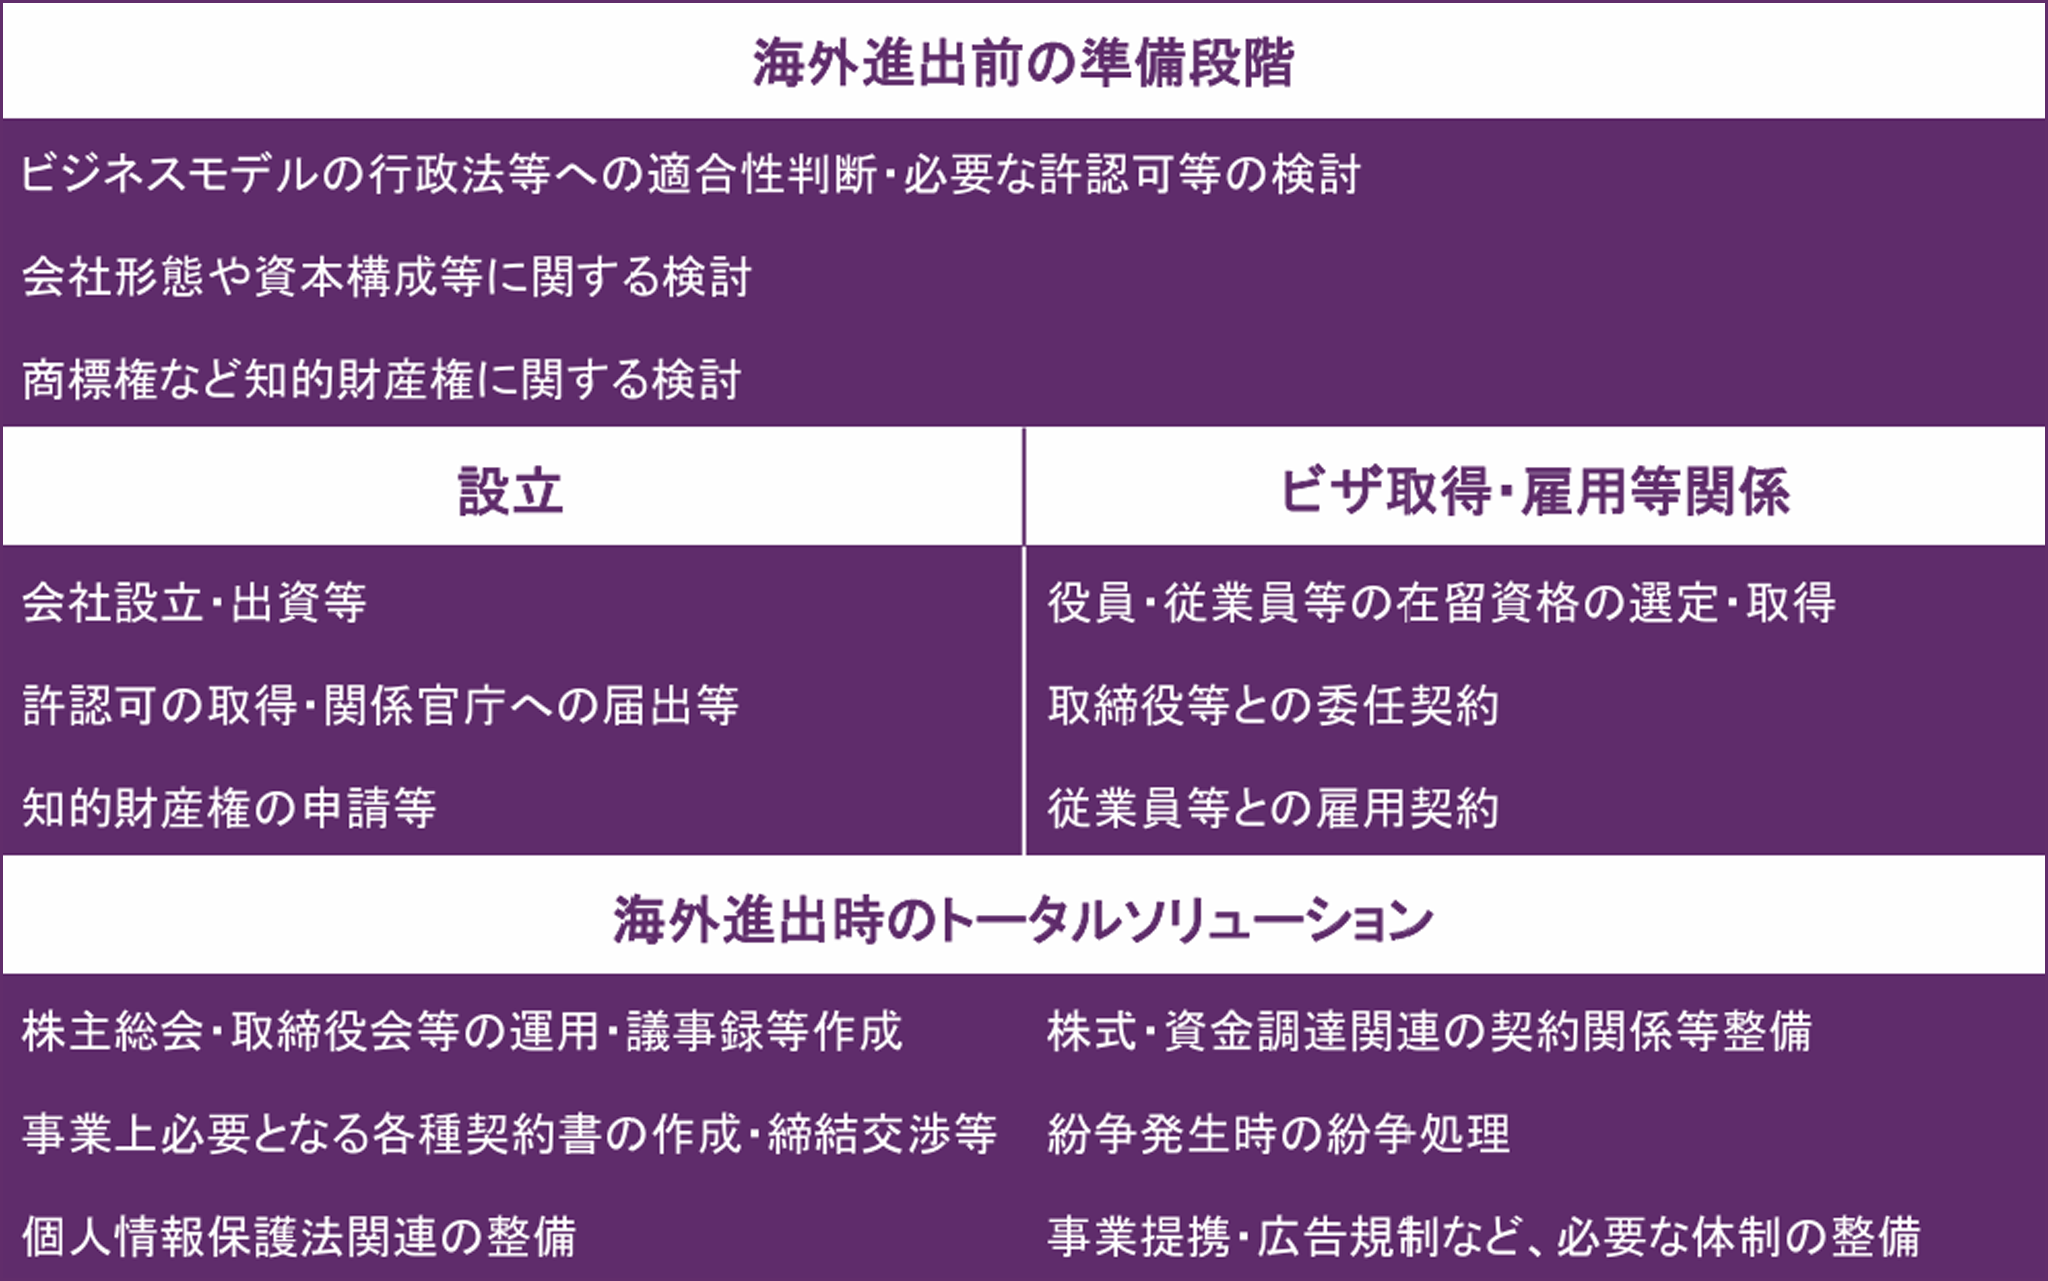
インドにおける会社設立やその運用は、インド法のレギュレーションに服し、
インドでのビジネス展開はインドの民法・会社法や行政法規等に、
その雇用関係はインドの労働法に服します。
これらには、日本におけるレギュレーションと異なる規律が多数存在します。
インドへの進出形態(現地法人・支店・駐在員事務所・合弁など)の選択から、外資規制(FEMA・FDI政策)の確認、M&A・出資時の法務デューデリジェンスまでを扱います。進出スキームの初期設計段階で把握すべき法的論点を中心に解説しています。
インドへの駐在員派遣・現地採用に際して必要となる就労ビザ・外国人登録の手続き、2025年施行の新労働法典(4つの労働コード)への対応、日印社会保障協定の活用など、雇用・人事に関わる法務論点を解説しています。
インドにおける特許・商標・著作権・意匠の登録実務、2023年制定のデジタル個人データ保護法(DPDPA)への対応、知財ライセンスとロイヤリティ送金に関する規制など、IT・テクノロジー企業にとって重要性の高い分野を網羅的に解説しています。
インドの法人税・GST(物品・サービス税)の申告実務、BIS認証(強制認証制度)、製造業向けPLI(生産連動型優遇策)、不動産規制(RERA)など、事業運営段階で継続的に対応が求められる規制・コンプライアンス分野を解説しています。
インドにおける仲裁(Arbitration)を活用した迅速な紛争解決の設計、インド進出時の法的リスクの全体像と回避策など、事業の安定的な継続に関わる戦略的・予防的な法務論点を解説しています。
インドにおける金融関連事業は、サービス設計、委託・提携スキーム、利用規約、広告表示、本人確認、データ管理、当局との関係整理など、多数の論点が同時進行します。例えば、貸付・与信関連サービスでは、そもそもNBFCに該当するのか、50-50テストや純自己資金(NOF)要件を前提にRBI登録が必要となるのか、あるいはLSPとしてどこまで関与できるのかといった点が、初期設計段階から問題となります。
また、決済分野では、日本で想定される収納代行に近いスキームであっても、インドでは決済アグリゲーター(PA)として認可対象となることがあり、顧客資金のエスクロー管理、加盟店審査、クロスボーダー決済(PA-CB)の追加要件まで視野に入れた検討が必要です。アカウント・アグリゲーター(AA)に関しても、単なるデータ連携ではなく、同意アーティファクト、データ・ブラインド原則、委託関係、プライバシー設計を踏まえた制度理解が欠かせません。
さらに、暗号資産・Web3関連領域では、インド独自のVDA(Virtual Digital Assets)概念を前提に、一律30%課税、取引ごとの1%TDS(Tax Deducted at Source)、PMLA(Prevention of Money Laundering Act)に基づくFIU-IND(Financial Intelligence Unit – India)登録、KYC・AML体制の整備など、税務とコンプライアンスが事業継続性を左右します。モノリス法律事務所は、日本企業の新規参入、提携、出資、ライセンス、販売支援の各局面において、こうした制度上の前提を事業モデルへ接続する形で支援します。
インドにおける知的財産法務は、特許、商標、意匠、著作権、営業秘密、模倣品対策、税関登録、データ保護、技術ライセンスなどを含み、日本企業にとって重要性が高い領域です。モノリス法律事務所は、インドの法律事務所「Quest IP Attorneys」を主たる提携事務所として位置付けています。同事務所は、デリー首都圏のグルグラム(Gurugram)に拠点を置き、知的財産法(Intellectual Property Law)および関連する商事法務・紛争解決を専門とする法律事務所です。
名称: Quest IP Attorneys
所在地: 47 Ashoka Crescent, DLF Phase-1, Gurugram 122002, India
主な取扱分野: 特許(Patents)、商標(Trademarks)、意匠(Industrial Designs)、著作権(Copyright Law)、データ保護(Data Privacy)、知的財産訴訟・紛争解決
企業買収などの場面において、対象会社の設立・会社組織・株式、株主・関係会社・M&A、不動産・動産その他の資産、知的財産権、ファイナンス、契約、訴訟・紛争、コンプライアンスといった各分野について、特に重大な法的問題の有無を確認する法務調査である、いわゆる法務デューデリジェンス(DD)は、法律事務所側に組織力の求められる業務です。当事務所は、弁護士30名の所属する組織であり、インド国内企業を対象とした法務DDや、DDレポートの作成を迅速に行う体制を整備しています。
※DDレポート作成を行う場合、概ね弁護士の稼働時間が30時間(弁護士費用100万円強)以上となります。
法務デューデリジェンスにおいては、企業や事業運営の前提条件となる事項や、企業活動に重要な影響を及ぼす事項を、そのスコープとすることが基本となります。
具体的には、まず、会社機関やガバナンスの観点から当該企業や事業が存続し得るか、当該事業を推進するために必要な法令・許認可は何であり、その許認可は維持が可能か、といった点です。また、事業活動において重要な資産や負債の状況はどのようなものか、重要な各種契約に欠缺はないか、現段階では顕在化していないリスクが発生した場合の影響はどの程度か、といった点も問題となります。
これらを基本としながら、インドにおいては、同国に固有の制度を踏まえた調査項目を加えることになります。下記は、想定される調査項目の例です。
会社法に基づく各種の登記・届出が、期限内に適切に行われているかを確認します。インドの会社法は、株主総会・取締役会の決議事項、法定帳簿の備置、会社登記局(ROC)への届出について、日本法より細かな手続を定めており、届出の遅延そのものが制裁の対象となります。また、一定規模以上の会社には常勤の会社秘書役の設置が義務づけられ、それ未満の会社でも外部の専門家による法令遵守証明書をROCに提出することが求められます。日本の親会社を持つ現地法人は、規模が小さくとも中小企業向けの免除を受けられない場合があるため、免除の適用を前提とした運用になっていないかを確認します。
対象会社の資本構成が、業種ごとの外資規制(自動承認ルートと政府承認ルートの区分)に適合しているかを確認します。あわせて重要なのが、非居住者が居住者から株式を取得する場合の価格規制です。インドでは、一定の資格を有する専門家による公正価格の証明を取得し、その価格を下回らない価格で取得することが求められます。取得価格そのものが規制の対象となる点は、日本のM&A実務にはない発想であり、スキームの実行可能性に直結します。グループ会社間の貸付についても、対外商業借入に関する規制の適用を確認します。
事業用地・建物について、所有権か賃借権か、権原に瑕疵がないか、未解決の訴訟や担保の設定がないかを確認します。インドの不動産調査の難しさは、登記等の記録が一元的に管理されておらず、複数の機関や地方の裁判所を個別に当たる必要がある点にあります。日本の登記簿謄本を取得するような調査を前提とすると、所要期間と費用の見積りを誤ります。また、駐在員事務所は不動産を購入できないなど、拠点の形態によって取得可能な権原が異なる点も確認します。
労働関係の法令は、中央の法令に加えて州ごとの規制が重畳的に適用される点が、インドの特徴です。店舗・事業所に関する州法に基づく登録、労働時間や休日の規律は州によって異なり、複数の州に拠点を持つ場合には、拠点ごとに確認する必要があります。あわせて、職場における性的嫌がらせの防止に関する法令に基づく内部委員会の設置状況も、重要な調査項目です(後述)。
デジタル個人データ保護法およびその規則への対応状況を確認します。同法は段階的に施行され、実体的な義務に関する規定の施行はこれからという段階にあるため、現時点の遵守状況だけでなく、施行までに整備が間に合う体制になっているかという観点からの評価が必要です。買収後に対応コストが生じることを織り込んだ検討が求められます。
海外に拠点を持つ企業にとって、日本本社で整備した社内規程を各国拠点にどう展開するかは、継続的な課題です。当事務所は、現地法律事務所と協働し、本社の規程が各国の法令に適合しているかを検証し、修正すべき箇所を特定する業務を担当しています。
この業務の要点は、規程の展開は翻訳ではないという点にあります。調整が必要となる理由は2つです。第一に、日本法を前提とした条項が、現地法の下では無効となる、あるいは違法となる場合があること。第二に、現地法が求める事項が、日本の規程には初めから存在しない場合があることです。前者は削除や修正で対応できますが、後者は、そもそも問題の所在に気づかなければ見落とされます。
インドについて特徴的なのは、「規程を整備すれば足りる」とは限らないという点です。インドの法令には、規程を定めることに加えて、委員会の設置、掲示、研修の実施、当局への年次報告といった具体的な行為まで義務づけているものがあります。日本の社内規程を翻訳して備え置くだけでは、法令上の義務を果たしたことになりません。
加えて、インドでは中央の法令と州ごとの規制が重畳的に適用されるため、拠点が複数の州にまたがる場合には、拠点ごとに確認すべき事項が異なります。当事務所は、本社の規程を現地法の観点からレビューし、修正すべき箇所と、規程の外で実施すべき手続とを切り分けたうえで、本社側で横断的に反映できる形に整理してお届けします。
社内規程の現地法適合性のレビューにおいては、規程の種類ごとに、確認すべき論点が異なります。日本法を前提とした条項がそのままでは機能しない箇所と、現地法が求めているにもかかわらず日本の規程には存在しない箇所の、双方を洗い出すことになります。
下記は、インドを対象とする場合の調査項目の例です。
インドの社内規程において、最も優先して確認すべき項目です。インドでは、職場における性的嫌がらせの防止に関する法令が、一定数以上の従業員を雇用する職場に対し、書面による方針の策定に加えて、内部委員会の設置、委員の構成に関する要件の充足、処罰内容の掲示、定期的な研修の実施、当局への年次報告までを義務づけています。委員会は事業所ごとに設置する必要があり、本社に1つ置けば足りるというものではありません。委員の構成についても、外部委員を含めることなどが求められます。日本のハラスメント防止規程を翻訳して備え置くだけでは、これらの義務を果たしたことにはなりません。「規程を整備すれば足りる」という前提が通用しない典型例です。
インドでは、労働関係の法令が中央と州の双方に存在し、重畳的に適用されます。店舗・事業所に関する州法は、労働時間、休日、休憩、営業時間などを定めており、その内容は州によって異なります。複数の州に拠点を持つ場合、単一の就業規程ですべての拠点をカバーすることは困難であり、共通部分と拠点ごとの個別部分を分ける設計が必要になります。あわせて、中央の労働関係法令の再編の動向についても、施行状況を確認したうえで規程に反映する必要があります。
インドのデジタル個人データ保護法およびその規則は、段階的に施行されることとされており、実体的な義務に関する規定の施行はこれからという段階にあります。もっとも、同法は、同意の取得方法、本人への通知事項、権利行使への対応期限、漏洩時の当局および本人への通知について、具体的な定めを置いています。日本の個人情報保護法を前提とした規程では、これらの要求を満たさない可能性が高いため、施行までに整備を完了させるという時間軸で規程の改定を進める必要があります。
インドの会社法は、一定の会社に対して、内部通報の仕組みの整備を求めています。日本の内部通報規程をそのまま用いる場合、対象となる通報の範囲、通報者の保護、取締役会への報告といった点で、求められる水準との差異が生じていないかを確認します。また、前述の性的嫌がらせの防止に関する内部委員会への通報経路と、一般的な内部通報窓口との関係を整理しておかなければ、通報を受けた側がどちらの手続によるべきか判断できなくなります。規程ごとに個別に見るのではなく、相互の関係を含めて確認することが重要です。
インドの会社法は、法定帳簿の備置、議事録の作成と保管、ROCへの届出について、細かな手続と期限を定めています。手続の懈怠そのものが制裁の対象となるため、誰がいつ何を行うかを社内の規程と運用に落とし込んでおく必要があります。日本の文書管理規程は、保存期間を定めることに主眼が置かれていることが多く、期限内の届出という観点が抜け落ちがちです。現地の会社秘書役や会計専門家との役割分担についても、あわせて整理します。
モノリス法律事務所は、クロスボーダー化・グローバル化の進むIT領域において、日本をリードする法律事務所を目指し、国内企業や事業体によるインド事業のサポートを、その重要な使命の一つと位置付けています。