台湾のコーポレートガバナンスを弁護士が解説:取締役の義務と責任・独立取締役・株主総会のルール
台湾のコーポレートガバナンスは、すべての会社に適用される会社法と、公開発行会社に適用される証券取引法、そして証券取引所の規則によって定められています。非公開の子会社は取締役1名でも運営できる一方、上場会社には独立取締役と監査委員会の設置が義務づけられています。
台湾に子会社や合弁会社を持つ日本企業にとっては、派遣した取締役が負う義務と責任、株主総会の手続き、少数株主の権利が実務に直結します。本記事では、台湾のコーポレートガバナンスの枠組み、日本との違い、上場会社の体制、取締役の義務と責任、株主総会、情報開示のルールを解説します。
なお、台湾の法制度の全体像は、以下の記事で解説しています。
この記事の目次
台湾のコーポレートガバナンスとは
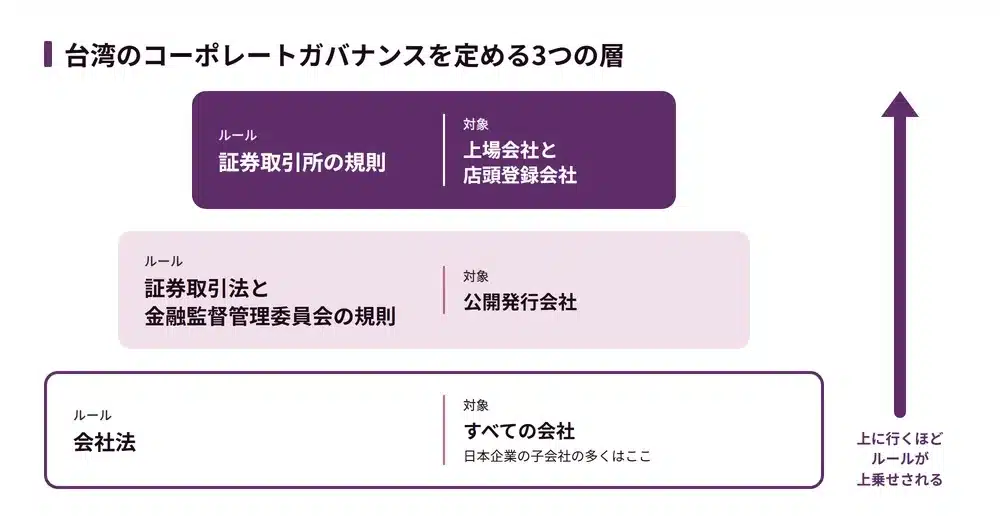
台湾のコーポレートガバナンスとは、会社の経営を株主や監督機関がチェックするしくみのことです。会社法(公司法)、証券取引法(證券交易法)、証券取引所の規則の3層で定められています。会社法は非公開会社を含むすべての会社に、証券取引法は公開発行会社に適用されます。公開発行会社とは、株式を公衆に向けて発行する手続きをとった会社のことで、上場会社と店頭登録会社はこれに含まれます。
▼ 台湾のコーポレートガバナンスを定める3つの層
| 層 | 対象となる会社 | 定めている主な内容 |
|---|---|---|
| 会社法 | すべての会社 | 株主総会、取締役と取締役会、監査役、取締役の義務と責任 |
| 証券取引法と金融監督管理委員会の規則 | 公開発行会社。項目によっては上場会社と店頭登録会社だけ | 独立取締役、監査委員会、報酬委員会、大量保有の申報、内部者取引の規制 |
| 台湾証券取引所と証券櫃檯買賣中心の規則 | 上場会社と店頭登録会社 | 独立取締役の人数と任期、ガバナンス責任者、サステナビリティ報告書 |
台湾の会社法は日本と機関の呼び名が違います。本記事では日本語の役職名で説明し、台湾での呼称は次の表のとおりです。
▼ 役職と機関の呼び方
| 本記事での呼び方 | 台湾での呼称 |
|---|---|
| 取締役・取締役会 | 董事・董事会 |
| 会社を代表する取締役 | 董事長 |
| 監査役 | 監察人 |
| 独立取締役 | 独立董事 |
| 監査委員会・報酬委員会 | 審計委員会・薪資報酬委員会 |
| 株主総会 | 股東会 |
制度づくりを主導しているのは金融監督管理委員会です。アジア・コーポレート・ガバナンス協会が2026年11月に公表した評価では、台湾は12市場のうちシンガポールと並ぶ3位でした。
参考:金融監督管理委員会|臺灣公司治理成效續獲亞洲公司治理協會評鑑為第三名(2026年11月12日公表)
台湾のコーポレートガバナンスが日本と違う4つのポイント
台湾の会社法は、株主総会、取締役会、監査役という骨格が日本と共通しています。ただし、日本の感覚のまま運営すると見落としやすい違いが4つあります。
▼ 台湾と日本のコーポレートガバナンスの主な違い
| 項目 | 台湾 | 日本 |
|---|---|---|
| 法人の取締役 | 株主である法人が取締役や監査役になれる | 法人は取締役になれない |
| 取締役の選任 | 累積投票による | 定款で累積投票を排除できる |
| 上場会社の監督機関 | 独立取締役と監査委員会が必須 | 監査役会を置く形も選べる |
| 取締役への訴訟 | 株主のほか、投資家保護の機関が持株要件なしで提訴できる | 株主が代表訴訟を起こす |
法人が取締役になれる。株主である法人は、自ら取締役や監査役に選ばれ、職務を行う自然人を指定します。法人が送り出した代表者個人が選ばれる方法もあります。どちらの場合も、法人は任期の途中で代表者を入れ替えられます。同じ法人の代表者が、取締役と監査役を同時に務めることはできません。日本の親会社が台湾子会社の取締役を人事異動に合わせて交代させやすいのは、この制度があるためです。
参考:全國法規資料庫|公司法27条(民國114年12月26日 最終修正)
取締役の選任は累積投票。少数株主も持株比率に応じて取締役を送り込めるしくみで、合弁会社の役員構成に影響します。
上場会社は独立取締役と監査委員会が必須。証券取引法は、金融監督管理委員会が定める会社に、独立取締役の設置と、監査役に代わる監査委員会の設置を義務づけています。金融監督管理委員会の発表によれば、上場会社と店頭登録会社はすべて設置を終えています。
参考:金融監督管理委員会|金管會發布「上市櫃公司永續發展行動方案(2023年)」(2023年3月28日公表)
投資家保護の機関が取締役を訴える。証券投資人及期貨交易人保護中心という機関が、上場会社などの取締役に証券取引法違反や会社を重大に害する行為があるとき、持株要件に縛られずに代表訴訟と解任の訴えを起こせます。
参考:全國法規資料庫|證券投資人及期貨交易人保護法10条の1(民國114年7月16日 最終修正)
会社による貸付や保証の制限、登記されていない実質的な取締役の責任は、台湾の会社法の記事で解説しています。
台湾の非公開会社のガバナンス
台湾の非公開会社は、機関を小さく設計できます。株式会社(股份有限公司)の場合、要点は次の3つです。
取締役は1名でもよい。取締役会を置く場合は取締役3名以上が必要ですが、定款で定めれば取締役会を置かず、取締役を1名または2名にできます。1名のときはその取締役が会社を代表します。
法人株主1人の会社は監査役を省ける。株主が法人1人だけの会社は、定款で定めれば監査役を置かないことができます。株主総会の権限は取締役会(取締役会を置かない会社では取締役)が行使するため、総会を開く必要もありません。取締役1名だけで運営する会社も作れます。
役員と大株主の情報を毎年申報する。非公開会社は、取締役、監査役、経理人、持株が10%を超える株主の氏名や国籍、持株数などを、毎年3月に政府の情報プラットフォームへ申報(電子的な届出)します。内容が変わったときは15日以内に申報します。
参考:全國法規資料庫|公司法128条の1(民國114年12月26日 最終修正)
参考:全國法規資料庫|公司法22条の1(民國114年12月26日 最終修正)
台湾の上場会社に求められるガバナンス体制
台湾の公開発行会社、とりわけ台湾証券取引所(TWSE)の上場会社と証券櫃檯買賣中心(TPEx)の店頭登録会社には、非公開会社よりも厳格なガバナンス要件が課されます。上場会社が備えなければならない機関は次のとおりです。
▼ 台湾証券取引所の上場会社に求められる機関
| 機関 | 人数・構成 | 根拠 |
|---|---|---|
| 取締役会 | 5名以上。2024年から異なる性別の取締役が1名以上 | 証券取引法、取引所規則 |
| 独立取締役 | 3名以上かつ取締役総数の5分の1以上。2027年からは3分の1以上 | 証券取引法、取引所規則 |
| 監査委員会 | すべて独立取締役で3名以上。1名以上は会計または財務の専門家 | 証券取引法 |
| 報酬委員会 | 3名以上。過半数は独立取締役 | 証券取引法、取引所規則 |
| ガバナンス責任者 | 1名 | 取引所規則 |
独立取締役の人数と任期の制限
重要な要件の一つが独立取締役(独立董事)の設置であり、証券取引法上、主管機関が設置を求める会社については、最低2名、かつ取締役総数の5分の1以上の独立取締役が必要です。さらに、TWSE上場会社については、取締役会は最低5名、独立取締役は最低3名、かつ取締役総数の5分の1以上とされています。
この比率は2027年から3分の1以上に引き上げられます。資本金100億台湾ドル以上の会社と金融保険業には、2024年から3分の1以上が適用されています。
また、TWSE上場会社では、2024年から独立取締役の半数以上、2027年からすべての独立取締役について、連続3期を超えて就任しないことが求められます。比率と任期の基準はどちらも、その年に取締役の任期が残っている会社には任期満了の時から適用されます。独立取締役は、他の公開発行会社の独立取締役を3社までしか兼任できません。
参考:全國法規資料庫|證券交易法14条の2(民國113年8月7日 最終修正)
参考:臺灣證券交易所|上市公司董事會設置及行使職權應遵循事項要點(2024年8月9日 改正)
監査委員会と報酬委員会
上場・店頭登録会社では、監査委員会(Audit Committee)や報酬委員会(Remuneration Committee)の設置も重要です。監査委員会はすべての独立取締役で構成され、最低3名が必要であり、そのうち少なくとも1名は会計または財務の専門的知識を有する者でなければなりません。監査委員会を置く会社は監査役を置かず、会社法の監査役に関する規定は監査委員会に準用されます。
報酬委員会は最低3名で構成され、取締役、監査役および経営陣の報酬方針等を審議します。TWSE上場会社については、報酬委員会の過半数を独立取締役が占めることも求められています。
参考:全國法規資料庫|證券交易法14条の4(民國113年8月7日 最終修正)
参考:全國法規資料庫|證券交易法14条の6(民國113年8月7日 最終修正)
ガバナンス責任者の設置
上場会社は、ガバナンス責任者(公司治理主管)を1名置かなければなりません。規模の大きい会社から順に義務づけられ、最後に対象となった会社の設置期限は2023年6月30日でした。取締役会と株主総会の運営、議事録の作成、取締役への情報提供と研修の支援などを担います。
台湾の取締役が負う義務と責任
台湾の株式会社の取締役は、会社に対して忠実義務と善良な管理者の注意義務を負います。違反して会社に損害を与えれば賠償責任を負い、法令に違反して第三者に損害を与えれば会社と連帯して賠償する責任を負います。日本の親会社から派遣された取締役も、非常勤の取締役も同じです。
忠実義務と善管注意義務
義務を負うのは会社の責任者(負責人)で、株式会社では取締役がこれに当たります。経理人や監査役も、職務の範囲では責任者です。違反の効果は3つあります。
会社への賠償。忠実義務か善管注意義務に違反して会社に損害を与えた場合に負います。取締役会の決議が法令、定款、株主総会の決議に反して会社に損害が生じたときは、決議に参加した取締役が賠償責任を負いますが、異議を述べたことが議事録か書面で証明できる取締役は免れます。
第三者への連帯責任。業務の執行について法令に違反し、他人に損害を与えた場合に、会社と連帯して負います。
利益の会社への帰属。義務に違反して自分や他人のために得た利益は、株主総会の決議で会社の所得とみなすことができます。利益が生じてから1年以内に限られます。
参考:全國法規資料庫|公司法23条(民國114年12月26日 最終修正)
利益相反取引と競業の規制
取締役と会社の利害がぶつかる場面には、次の手続きが定められています。
▼ 利益相反と競業に関する手続き
| 場面 | 必要な手続き |
|---|---|
| 取締役会の議題に自分の利害関係がある | その取締役会で利害関係の重要な内容を説明する。会社の利益を害するおそれがあれば議決に加われない |
| 取締役が自己または他人のために会社と売買や貸借などの取引をする | 監査役が会社を代表する |
| 取締役が会社の営業と同じ分野の事業をする | 株主総会で重要な内容を説明し、発行済株式の3分の2以上が出席した総会で過半数の許可を得る。公開発行会社には別の決議方法もある |
配偶者や二親等内の血族、取締役と支配従属の関係にある会社に利害関係があるときも、取締役本人に利害関係があるものとして扱われます。親会社から派遣された取締役が、親会社と子会社の取引を決議する場面はこれに当たり得ます。親会社やグループ会社の役員を兼ねる取締役は、兼務先の事業が子会社と重なるとき、競業の許可も問題になり得ます。
最高法院は2024年3月8日の判決で、利害関係の説明義務と議決の回避義務は忠実義務を具体化したものであり、この規定が置かれる前の行為にも忠実義務に基づく説明が問題になると述べました。ただし、この事件では説明をしなかったことと会社の損害との因果関係が否定され、賠償請求は認められていません。
参考:全國法規資料庫|公司法206条(民國114年12月26日 最終修正)
参考:司法院|最高法院112年度台上字第2800号民事判決(2024年3月8日 判決)
責任を追及する3つの手段
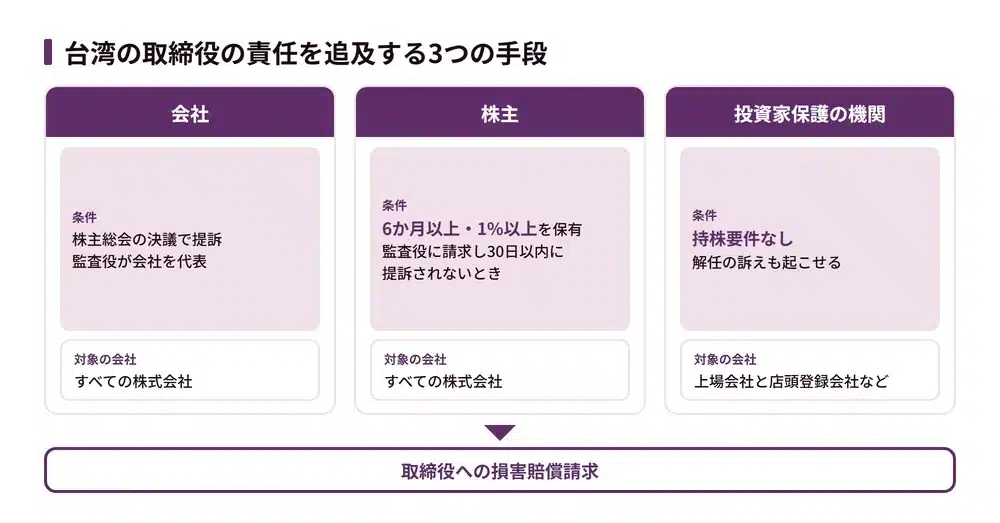
会社による訴訟。株主総会が取締役を訴えると決議したとき、会社は30日以内に提訴します。会社を代表するのは原則として監査役で、株主総会が別の代表者を選ぶこともできます。
株主代表訴訟。6か月以上継続して発行済株式の1%以上を持つ株主は、監査役に提訴を書面で請求でき、30日以内に提訴されなければ自ら会社のために訴えを起こせます。
投資家保護の機関による訴訟。上場会社と店頭登録会社などでは、証券投資人及期貨交易人保護中心が、持株要件なしに代表訴訟と取締役の解任の訴えを起こせます。解任の裁判が確定した取締役は、3年間、上場会社などの取締役になれません。非公開の子会社や合弁会社で使われるのは、前の2つです。
このほか、取締役に会社を重大に害する行為や法令、定款への重大な違反があるのに株主総会が解任しなかったときは、発行済株式の3%以上を持つ株主が、総会後30日以内に裁判所へ解任を請求できます。
参考:全國法規資料庫|公司法214条(民國114年12月26日 最終修正)
台湾子会社に取締役を派遣する場合は、派遣者が決められる事項の範囲、利害関係のある議案の扱い、議事録の残し方を、派遣の前に社内規程で決めておきます。
台湾の株主総会と少数株主の権利
台湾の株式会社は、毎年1回、会計年度の終了後6か月以内に定時株主総会を開かなければなりません。少数株主にも、議案の提案や総会の招集を求める権利が持株比率に応じて認められています。
▼ 株主総会の手続きと少数株主の権利
| 項目 | 内容 |
|---|---|
| 定時総会の時期 | 会計年度の終了後6か月以内 |
| 招集通知 | 定時総会は開催の20日前まで、臨時総会は10日前まで。公開発行会社は30日前と15日前 |
| 議案の提案 | 発行済株式の1%以上を持つ株主が、定時総会に1件を提案できる |
| 臨時総会の招集請求 | 1年以上継続して3%以上を持つ株主が取締役会に請求できる。15日以内に招集の通知がなければ、主管機関の許可を得て自ら招集できる |
| 過半数株主による招集 | 3か月以上継続して過半数を持つ株主は、自ら臨時総会を招集できる |
| 決議の取消し | 招集手続きや決議の方法が法令か定款に反するとき、決議の日から30日以内に裁判所へ請求できる |
取締役の選任や解任、定款の変更などは、招集通知に議題として明記しなければならず、当日の動議では出せません。決議の要件とオンライン開催は、台湾の会社法の記事で解説しています。
参考:全國法規資料庫|公司法172条(民國114年12月26日 最終修正)
取締役の選任と累積投票
取締役は株主総会で累積投票により選ばれ、任期は3年以内です。各株主は、1株につき選任する取締役の数と同じ数の票を持ち、1人の候補者に集めることも複数の候補者に分けることもできます。閉鎖性の株式会社を除き、定款で別の選任方法に変えることはできません。得票の多い順に当選するため、過半数を持つ株主でも取締役の全員を自社の候補者で占められるとは限りません。
一方、任期中の取締役の解任には、発行済株式の3分の2以上を持つ株主が出席し、出席株主の議決権の過半数が賛成することが必要です。公開発行会社には、過半数の出席と3分の2以上の賛成による方法もあります。正当な理由なく解任された取締役は、会社に損害賠償を請求できます。
参考:全國法規資料庫|公司法198条(民國114年12月26日 最終修正)
議決権拘束契約と議決権信託
非公開発行の株式会社では、株主どうしが書面の契約で議決権を共同で行使する方法を取り決めることができ、議決権を受託者に預ける信託も設定できます。2018年の改正で会社法に明記されました。公開発行会社にはこの規定が適用されません。信託は、定時総会の30日前、臨時総会の15日前までに会社へ届け出て登録しなければ、会社に主張できません。
合弁会社の株主総会で、取締役の選任や重要事項の賛否をどう投票するかをあらかじめ取り決める条項は、会社法175条の1が根拠になります。取締役会で各取締役がどう投票するかまでを、この規定で縛ることはできません。
参考:全國法規資料庫|公司法175条の1(民國114年12月26日 最終修正)
台湾の上場会社の情報開示ルール
台湾の上場会社に出資する、あるいは上場会社を子会社に持つ日本企業は、2つの開示ルールを押さえておく必要があります。
大量保有の申報は5%超から
公開発行会社の株式を、単独または共同で発行済株式総額の5%を超えて取得した者は、取得の日から10日以内に申報と公告をしなければなりません。基準は従来10%でしたが、2023年5月に公布された改正で引き下げられ、2024年5月10日に施行されました。
その後、保有株式の増減が発行済株式総額の1%に達し、持株比率も1%以上変動したときは、2日以内に改めて申報します。5%超と1%という基準は日本の大量保有報告制度と同じですが、期限は異なります。日本企業のように取得者が台湾の公開発行会社でない場合は、取得の日から8日以内に対象会社へ書類を送り、対象会社が代わりに申報します。
参考:全國法規資料庫|證券交易法43条の1(民國113年8月7日 最終修正)
参考:全國法規資料庫|證券交易法第四十三條之一第一項取得股份申報辦法(2024年5月10日 施行)
サステナビリティ報告書の作成義務
2025年から、すべての上場会社と店頭登録会社が、資本金の規模を問わずサステナビリティ報告書を作成し、毎年8月31日までに申報することが求められています。報告書はGRI基準に従って作成し、SASB基準は業種別の指標を開示する際に参照できます。
これとは別に、国際サステナビリティ基準審議会の開示基準(IFRS S1、S2)が、資本金の規模に応じて3段階で適用されます。開示する場所はサステナビリティ報告書ではなく年次報告書です。
▼ IFRSサステナビリティ開示基準の適用時期
| 資本金 | 適用する会計年度 | 最初の申報 |
|---|---|---|
| 100億台湾ドル以上 | 2026年度 | 2027年 |
| 50億台湾ドル以上100億台湾ドル未満 | 2027年度 | 2028年 |
| 50億台湾ドル未満 | 2028年度 | 2029年 |
参考:臺灣證券交易所|上市公司編製與申報永續報告書作業辦法(2026年5月18日 改正)
参考:金融監督管理委員会|金管會提醒上市上櫃公司注意適用IFRS永續揭露準則之時程(2026年1月20日公表)
日本企業が台湾の子会社と合弁会社で押さえる4つの実務ポイント
取締役は法人の代表者として派遣する。親会社が株主として取締役に選ばれ、職務を行う者を指定する形か、親会社の代表者として個人が選ばれる形にしておくと、異動のたびに株主総会で選び直す必要がなく、親会社の判断で交代させられます。入れ替えたときは、変更の登記と、15日以内の申報が必要です。
合弁会社は持株比率、累積投票、契約をあわせて設計する。累積投票のもとでは、持株比率がそのまま取締役の数に反映されやすくなります。取締役の人数と各株主が指名できる人数を合弁契約と定款で決め、株主総会での投票は議決権拘束契約で裏づけます。取締役の解任には3分の2以上の出席が要るため、相手方の取締役を多数決だけで外すことは難しい点も織り込みます。
親子会社間の取引は手続きを踏んで記録を残す。親会社から派遣された取締役が、親会社との取引を子会社の取締役会で決議するときは、利害関係の内容を説明し、会社の利益を害するおそれがあるときは議決に加わらず、その経過を議事録に残します。取締役が自己または他人のために会社と取引するときは、監査役が会社を代表します。監査役を置いていない会社で誰が代表するかは会社法に定めがないため、契約の前に現地の弁護士に確認します。
役員と大株主の申報を年次業務に組み込む。申報を怠り、是正の通知にも従わないと、会社を代表する取締役に5万台湾ドル以上50万台湾ドル以下の過料が科されます。日本側の役員変更や株式の移動を、台湾側の担当者へ伝える手順を決めておきます。
合弁会社を新たに設立する場合の手続きは、以下の記事で解説しています。
台湾のコーポレートガバナンスに関するよくある質問
独立取締役は日本の社外取締役と同じですか
会社や経営陣から独立した立場で経営を監督する点は同じです。ただし台湾の独立取締役は、上場会社で設置が義務づけられ、全員が監査委員会の構成員になり、会社や大株主との関係について法令で細かい独立性の要件が定められています。
参考:全國法規資料庫|公開發行公司獨立董事設置及應遵循事項辦法(2020年1月15日 改正)
台湾子会社の取締役は台湾に住んでいる必要がありますか
会社法は取締役に国籍や住所の要件を置いていません。監査役は原則として1名以上が台湾に住所を持たなければなりません。ただし、外国人投資条例の適用を受ける投資家が設立した会社には、この制限が適用されません。
経理人とはどのような役職ですか
経理人は、会社から委任を受けて日常の業務を執行する管理職で、日本語の経理担当者とは意味が違います。株式会社では取締役会の決議で選任と解任を行います。職務の範囲では会社の責任者として扱われ、取締役と同じく忠実義務と善管注意義務を負います。
参考:全國法規資料庫|公司法29条(民國114年12月26日 最終修正)
まとめ:台湾のコーポレートガバナンスは弁護士にご相談を
台湾の非公開の子会社は機関を小さくできますが、取締役の忠実義務、利益相反の手続き、役員と大株主の申報といったルールは小さな会社にも適用されます。上場会社には、独立取締役と監査委員会、5%超の大量保有の申報、サステナビリティ情報の開示が求められます。
当事務所では、台湾子会社の機関設計と社内規程の整備、合弁契約と定款の作成、取締役を派遣する際の責任の整理まで、台湾での事業運営に関わる法務をサポートいたします。