暗号資産(仮想通貨)の税金対策とは?個人・法人の節税方法と2026年税制改正の分離課税20%を弁護士が解説
暗号資産(仮想通貨)の利益は、税法上は原則として雑所得に当たり、給与などと合算して課税され、所得税と住民税を合わせて最高で約55%の税率がかかります。合法的な対策は、損益の相殺、利益を確定させる時期の調整、所得控除、法人化です。2026年3月に成立した税制改正では、分離課税が導入されます。金融庁の登録簿に名称が載った暗号資産(特定暗号資産)を国内の登録業者に譲渡した所得を、給与などと切り離して20%で課税する仕組みです。
個人と法人それぞれの対策に加えて、改正で何がいつから変わるのか、暗号資産を法人に移すときの会社法の手続、抜け道とされる方法の法的なリスクまで、条文と国税庁の資料に沿って整理します。
この記事の目次
暗号資産の税金対策でできること
暗号資産の税金対策とは、税法が認める範囲で課税される所得を小さくしたり、税率の低い仕組みを使ったりすることです。申告をしない、取引を隠すといった方法は対策にはならず、加算税や刑事罰の対象になります。
合法的に取れる対策は次の7つです。
- 同じ年のうちに利益と損失を相殺する
- 利益を確定させる年を分ける
- 取引に直接かかった費用を必要経費に計上する
- iDeCoやふるさと納税などの所得控除を使う
- 取引の実態に合った所得区分で申告する(事業所得に当たる場合がある)
- 法人を設立し、法人税の仕組みで課税を受ける
- 分離課税の適用開始に備えて、取引の場と取得価額の記録を整える(適用開始前の売却は従来どおり総合課税)
1から5は個人のまま取れる対策、6は法人化、7は2026年の税制改正を踏まえた対策です。どの対策も、取引履歴と取得価額を正しく記録していることが前提になります。法人がすでに保有している分は、期末の時価評価の対象になるかの確認から始めます。
暗号資産の税金の仕組み
暗号資産の利益は、原則として雑所得という区分に入ります。雑所得は、給与などほかの所得と合計した額に税率をかける総合課税の対象で、合計が大きいほど高い税率がかかります。
利益は原則として雑所得で最高税率は約55%
所得税は5%から45%の7段階の累進税率で、課税される所得のうち4,000万円を超える部分には45%がかかります(所得税法89条1項)。住民税10%を加えた最高税率は約55%で、復興特別所得税まで含めると55.945%です。
課税される所得が700万円なら、所得税は700万円×23%−63万6,000円=97万4,000円です。63万6,000円は、国税庁の速算表で税率23%の段階に定められた控除額です。同じ利益でも、ほかの所得が多い人ほど高い税率で課税されます。
参考:国税庁 タックスアンサーNo.2260 所得税の税率(令和8年4月1日現在法令等)
収入が年300万円を超えると事業所得になる場合がある
令和7年12月に改訂された国税庁のFAQは、暗号資産取引の所得区分を、その年の収入金額と帳簿書類の保存の有無で分けています。
▼ 暗号資産取引の所得区分
| その年の暗号資産取引の収入金額 | 帳簿書類の保存 | 所得区分 |
|---|---|---|
| 300万円以下 | 問わない | 原則として雑所得(その他雑所得) |
| 300万円超 | あり | 原則として事業所得 |
| 300万円超 | なし | 原則として雑所得(業務に係る雑所得) |
事業所得になると、損失をほかの所得と通算できる余地が生まれます(所得税法69条)。ただし、帳簿を付けていても営利性が認められない場合などは、事業所得に当たるかどうかが個別に判断されます。300万円という基準を超えれば当然に事業所得として扱われる、という仕組みではありません。
参考:国税庁 暗号資産等に関する税務上の取扱いについて(FAQ)(令和7年12月最終改訂)
損失は他の所得と相殺できず翌年に繰り越せない
雑所得で生じた損失は、給与所得などから差し引けません。所得税法69条1項が損益通算を認めているのは、不動産所得、事業所得、山林所得、譲渡所得の損失に限られるためです。雑所得の損失を翌年以降に繰り越す制度もありません。
このうち損失の繰越は、2026年の税制改正で特定暗号資産に限って3年間認められます。給与などと相殺できるようになるわけではありません。
暗号資産の税金がかかるタイミング
暗号資産の税金は、日本円に換えたときだけでなく、別の暗号資産との交換、商品の購入、報酬としての受け取りでもかかります。一方、個人が持ち続けているだけなら、値上がりしても所得税はかかりません。
日本円に換えたとき
100万円で買った1ビットコインを150万円で売れば、50万円が所得です。分けて買った暗号資産の取得価額は、届出をしなければ総平均法で計算します。最初に取得した年分の確定申告期限までに税務署へ届け出れば、移動平均法も選べます。国内の暗号資産交換業者を通じた売却に消費税はかかりません。
別の暗号資産と交換したとき
100万円で取得した1ビットコインを、150万円相当のイーサリアムと交換すると、交換した時点で50万円の所得が生じます。日本円を受け取っていなくても課税されるので、納税資金を別に残しておく必要があります。
商品の購入や支払いに使ったとき
暗号資産で商品を買うと、保有していた暗号資産を譲渡したものとして扱われます。商品の価額と、支払いに使った暗号資産の取得価額との差額が所得です。
マイニングやステーキングで受け取ったとき
マイニング、ステーキング、レンディングで暗号資産を受け取った場合は、受け取った時点の時価が収入になり、そのためにかかった費用は必要経費になります。
参考:国税庁 暗号資産等に関する税務上の取扱いについて(FAQ)(令和7年12月最終改訂)
個人ができる暗号資産の税金対策
個人のままでも、税法が認める範囲で課税される所得を減らし、利益を確定させる年を調整できます。
同じ年の損益を相殺する
暗号資産の利益と損失は、同じ年の雑所得の中なら相殺できます。値下がりした銘柄を年内に売って損失を確定させれば、ほかの銘柄の利益を減らせます。対象はその年の12月31日までの取引です。
売った直後に同じ銘柄を買い戻すことを禁じる明文の規定は、国税庁のFAQには見当たりません。もっとも、届出をしていない人に適用される総平均法では、同じ年のうちに安く買い戻すと1年分の平均単価が下がり、確定させたはずの損失が小さくなることがあります。実行する前に税理士に計算を確認してください。
利益を確定させる年を分ける
税率は所得が増えるほど段階的に上がるので、同じ利益でも1年に集中させるより複数の年に分けたほうが税額は小さくなります。売らずに持ち続けていれば、個人に所得税はかかりません。ただし、売る時期を遅らせれば価格が下がるリスクも抱えることになります。
必要経費を漏れなく計上する
必要経費になるのは、売った暗号資産の取得原価と売却の手数料です。インターネットの回線料やパソコンの購入費も、暗号資産の取引に使った部分をほかの用途と明確に区分できる場合に限って必要経費にできます。パソコンは減価償却で数年に分けて計上します。
事業所得や業務に係る雑所得に当たる場合は、取引のために生じた販売費や一般管理費も必要経費に含められます。
所得控除で課税される所得を減らす
iDeCoの掛金は、上限の範囲で全額が所得控除の対象です。小規模企業共済の掛金も全額が控除されますが、加入できるのは個人事業主や小規模企業の役員などに限られます(小規模企業共済法2条)。ふるさと納税は寄附金控除の対象で、所得が増えると控除の上限も上がります。
暗号資産そのもので寄附をした場合は、寄附した時点の時価が寄附金の額になります。そのとき、帳簿価額と時価との差額は暗号資産を譲渡した利益として課税されます。
年間20万円以下でも申告が必要になる場合
会社員など給与を1か所から受け取り、年末調整を受けている人は、給与と退職所得以外の所得が年20万円以下であれば所得税の確定申告をしなくてよいとされています(所得税法121条1項1号)。給与の額が2,000万円を超える人はこの扱いを受けられません。
この特例は所得税の確定申告に限ったものです。住民税には同じ扱いがないため、20万円以下の所得でも市区町村への申告が必要になります(地方税法317条の2第1項)。医療費控除などで確定申告をする場合も、20万円以下の暗号資産の所得を含めて申告します。20万円以下の利益は非課税という意味ではありません。
暗号資産の税金対策としての法人化
法人で暗号資産を保有すると法人税で課税され、税率の上限が下がり損失も繰り越せます。ただし法人特有の負担もあります。
法人税率と欠損金の10年繰越
▼ 法人税の税率
| 法人の区分 | 所得のうち年800万円以下の部分 | 年800万円を超える部分 |
|---|---|---|
| 資本金1億円以下の法人など | 15% | 23.2% |
| 上記以外の普通法人 | 23.2% | 23.2% |
このほかに法人住民税や法人事業税がかかり、地方税を含めた実際の負担は所在地や規模で変わります。法人は、暗号資産の損益と本業の損益を通算でき、損失が残れば10年以内に開始する事業年度へ繰り越せます。ただし、欠損金が生じた年度から連続して確定申告書を提出し、帳簿を保存していることが条件です。中小法人等以外は、控除できる額が所得の50%までに限られます(法人税法57条1項・10項・11項)。
参考:国税庁 タックスアンサーNo.5759 法人税の税率(令和7年4月1日現在法令等)
法人は期末の含み益にも課税される
法人が事業年度の終わりに持っている暗号資産のうち、活発な市場があるものは時価で評価します。値上がり分の評価益や値下がり分の評価損は、その期の法人税の計算に含めます(法人税法61条)。売っていなくても含み益に法人税がかかり、手元に納税資金がない事態も起こりえます。
令和5年度と令和6年度の税制改正で、自社が発行して保有し続けている特定自己発行暗号資産や、他人が発行したものでも一定の移転制限が付いた特定譲渡制限付暗号資産は、この時価評価の対象から外れました。要件は次の記事にまとめています。
設立と維持にかかる費用と手間
法人には、設立時の登記費用がかかり、その後も毎年、赤字でも納める法人住民税の均等割や社会保険料、会計と税務申告の費用がかかります。法人の資金を個人が受け取るときは、役員報酬や配当として改めて課税されるため、法人税率だけでは有利不利を比べられません。これらを差し引いても税負担が下がるかを、税理士の試算で確かめることになります。
暗号資産を法人に移すときの法的な注意点
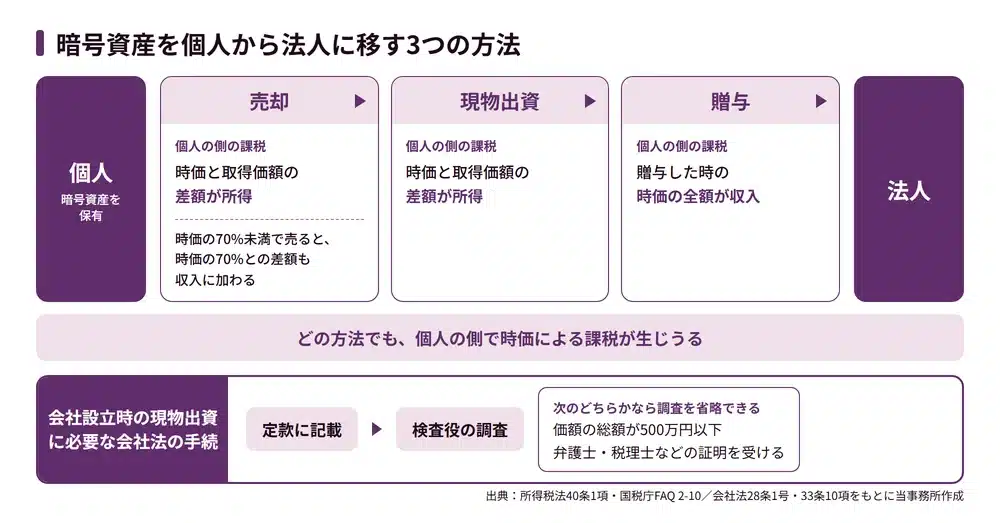
個人が持っている暗号資産を法人に移す方法は、売却、現物出資、贈与の3つです。どの方法でも個人の側で時価による課税が生じうるうえ、現物出資、つまり金銭の代わりに財産を出して株式を受け取る方法には、会社法の手続が必要です。
個人から法人への移転は時価で課税される
暗号資産を法人に売却したり現物出資したりすると、その時点の時価と取得価額との差額が、雑所得または事業所得として個人に課税されます。法人に贈与した場合は、贈与した時の時価の全額が収入に算入されます(所得税法40条1項1号)。
時価より著しく低い価額で法人に売った場合も、実質的に贈与した部分が収入に加えられます(同項2号)。国税庁は、時価の70%に満たない価額での売却をこれに当たるとし、時価の70%と売却価額との差額を収入に算入するよう示しています。自分の会社に安く移せば課税を避けられるわけではありません。法人の側でも、時価との差額は無償による資産の譲受けとして益金に算入されます(法人税法22条2項)。
社長など取締役が自分の会社に暗号資産を売ったり贈与したりするのは、利益相反取引に当たります。株主総会、取締役会を置く会社では取締役会の承認が必要です(会社法356条1項2号・365条1項)。会社の設立前に、設立後に譲り受けると約束する場合も、財産引受として定款に記載しなければなりません(同法28条2号)。
参考:国税庁 暗号資産等に関する税務上の取扱いについて(FAQ)(令和7年12月最終改訂)
現物出資には検査役の調査か専門家の証明が必要
会社を設立するときに金銭以外の財産を出資するには、出資する人、財産、その価額と割り当てる株式の数を定款に記載しなければなりません(会社法28条1号)。そのうえで、財産の価額が適正かを調べるため、裁判所に検査役の選任を申し立てる必要があります(同法33条1項)。
検査役の調査を省略できるのは、次のいずれかに当たる場合です(同法33条10項)。
▼ 現物出資で検査役の調査を省略できる場合
| 省略できる場合 | 暗号資産への当てはめ |
|---|---|
| 定款に記載した現物出資財産の価額の総額が500万円以下 | 定款に記載した価額の総額が500万円以下なら当てはまる。総額が500万円を超えると、この理由では省略できない |
| 市場価格のある有価証券を市場価格以下で出資する | 当たらないと解される。暗号資産は金融商品取引法2条1項の有価証券ではない |
| 価額が相当であることについて弁護士・公認会計士・税理士などの証明を受ける | 当てはまる。発起人や設立時取締役などは証明できない |
500万円を超える暗号資産を出資するなら、検査役の調査か弁護士などの証明のどちらかが必要になると解されます。設立後の会社に現物出資して株式を発行する場合も、ほぼ同じ仕組みです。ただし、割り当てる株式が発行済株式総数の10分の1以下の場合など、調査を省略できる場合が一部異なります(同法207条9項)。既存の株主や投資家との契約で事前の承諾が必要なこともあるので、弁護士に確認してください。設立時の現物出資で、会社の成立時の価額が定款の価額に著しく足りないときは、発起人や設立時取締役、証明をした弁護士などが不足額の支払責任を負います(同法52条)。
2026年の税制改正で暗号資産の税金はどう変わるか
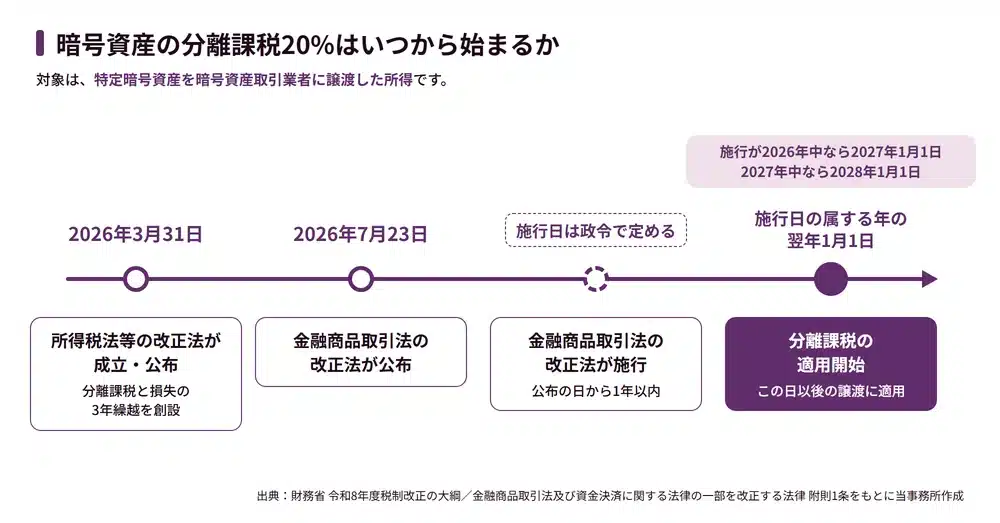
2026年3月31日に成立・公布された所得税法等の一部を改正する法律で、特定暗号資産の所得を20%で分離課税する制度と、損失を3年間繰り越せる制度が設けられました。適用が始まるのは、2026年7月に成立した金融商品取引法の改正法が施行された年の翌年1月1日からです。
▼ 2026年の税制改正の前後の比較
| 項目 | 現行 | 改正後の特定暗号資産 |
|---|---|---|
| 課税の方法 | 雑所得の総合課税 | 他の所得と分離して課税 |
| 税率 | 所得税と住民税で最高約55% | 所得税15%と住民税5%で20% |
| 損失の繰越 | できない | 翌年以後3年間の繰越控除 |
| 対象 | すべての暗号資産の取引 | 特定暗号資産を暗号資産取引業者に譲渡した場合 |
特定暗号資産は税率20%の分離課税になる
特定暗号資産とは、金融商品取引業者登録簿に名称が登録された暗号資産のことです。居住者がこれを暗号資産取引業者に譲渡した場合、その所得は給与などと合算されず、所得税15%と住民税5%の合計20%で課税されます。復興特別所得税を含めると20.315%です。
特定暗号資産を対象とする暗号資産デリバティブ取引も、先物取引と同じ分離課税の特例の対象に加わります。
また、この分離課税の対象となる譲渡には、暗号資産取引業者が相手方となる「販売所形式」だけでなく、暗号資産取引業者が売買の媒介・取次ぎ・代理を行う「取引所形式(板取引)」も含まれます。
損失を3年間繰り越せるようになる
特定暗号資産を暗号資産取引業者に譲渡して生じた損失のうち、その年の特定暗号資産の所得から引ききれなかった分は、一定の要件の下で翌年以後3年間の特定暗号資産の所得から差し引けるようになります。
分離課税の対象にならない暗号資産
分離課税になるのは、特定暗号資産を暗号資産取引業者に譲渡した場合だけです。海外の取引所や分散型取引所での売却、個人間の取引、金融商品取引業者登録簿に登録されていない銘柄の売却は、これまでどおり総合課税が続きます。暗号資産取引業者は、金融商品取引法の改正後に、いまの暗号資産交換業者に当たる業者の呼び名です。
そのうえ、総合課税の譲渡所得の基因となる暗号資産には、譲渡所得の特別控除、5年を超えて保有した資産の所得を2分の1にする措置、ほかの総合課税の所得との損益通算が適用されなくなります。分離課税の対象外の暗号資産は、改正後にむしろ扱いが厳しくなる部分があります。雑所得に区分される多くの人にとっては、従来の扱いと変わりません。
適用はいつから始まるか
分離課税と損失の繰越は、金融商品取引法の改正法が施行された日の属する年の翌年1月1日以後の譲渡から適用されます。この改正法は令和8年法律第64号として2026年7月23日に公布され、暗号資産の規制に関する部分は公布の日から1年以内で政令が定める日に施行されます。
施行が2026年中なら2027年1月1日から、2027年中なら2028年1月1日から適用されます。施行日はまだ政令で定められていないので、日付が決まるまでは適用開始を前提にした取引の予定を組まないほうが安全です。取引業者から税務署への報告書は、適用開始の翌年分の取引から始まります。
参考:財務省 令和8年度税制改正の大綱(令和7年12月26日閣議決定)
参考:財務省 第221回国会における財務省関係法律(所得税法等の一部を改正する法律案)(令和8年3月31日成立・公布)
参考:金融庁 第221回国会における金融庁関連法律案(令和8年7月15日成立)
金融商品取引法の改正で暗号資産の規制がどう変わるかは、次の記事で解説しています。
税制改正を踏まえた暗号資産の税金対策の見直し
改正は、法人化の判断と、海外で保有している暗号資産の扱いに影響します。
法人化するかどうかの判断が変わる
個人が国内の取引業者で特定暗号資産を売る場合の税率が20%になると、税率の差だけを理由にした法人化の利点は小さくなる可能性があります。一方で法人の期末時価評価や均等割の負担は残り、分離課税の対象外の取引や事業としての保有では事情が異なります。すでに法人で保有している場合、個人に戻すと移転の時点で課税が生じます。分離課税は個人の制度で、法人が保有する分は引き続き法人税の対象です。
海外取引所やDeFiで保有している場合
日本の居住者は、海外の取引所で得た利益も日本で課税されます。改正後も、国内の暗号資産取引業者への譲渡でなければ分離課税は使えません。海外で保有する暗号資産は、国内の業者に移した時点の記録と取得価額を残しておきます。
国内で登録を受けていない海外業者の利用には、金融商品取引法の改正で強化された無登録業者への規制も関わります。
暗号資産の税金に抜け道はない
申告しなければ分からない、海外の取引所なら把握されないという考えは通用しません。国税庁は令和6事務年度に暗号資産の取引をする個人へ613件の実地調査を行い、申告漏れの所得は1件あたり2,538万円でした。1件あたりの追徴税額は745万円で、所得税の実地調査全体の299万円の約2.5倍です。
参考:国税庁 令和6事務年度における所得税及び消費税調査等の状況(令和7年12月)
税務当局は暗号資産の取引を把握できる
国税当局は、一定の要件を満たす場合には、事業者に対して特定の取引をした者の氏名や住所、個人番号などの報告を求めることができます(国税通則法74条の7の2)。
国際的な情報交換も始まりました。暗号資産等報告枠組み(CARF)という国際基準で、参加国の税務当局は自国の業者から外国居住者の取引情報を集め、その人の居住地国に提供します。日本でも2026年1月1日以後、国内の業者と取引する人は、税務上の居住地国を業者に届け出る必要があります。業者は2027年以後、毎年4月30日までに非居住者の取引情報を税務署に報告します。分離課税の適用開始の翌年分の取引からは、居住者の特定暗号資産の取引も、氏名や個人番号、銘柄を記載して翌年1月31日までに報告されます。
参考:国税庁 暗号資産等報告枠組み(CARF)に基づく自動的情報交換に関する情報
申告漏れには加算税がかかる
▼ 申告漏れにかかる主な加算税
| 加算税 | かかる場面 | 税率 |
|---|---|---|
| 過少申告加算税 | 期限内に申告したが税額が少なかった | 増えた税額の10%。期限内申告税額と50万円のいずれか多い額を超える部分は15% |
| 無申告加算税 | 期限内に申告しなかった | 50万円以下の部分15%、50万円超300万円以下の部分20%、300万円超の部分30% |
| 重加算税 | 事実を隠したり偽ったりして申告した | 過少申告の場合は35% |
調査を受ける前に自主的に修正申告や期限後申告をすれば、加算税は軽くなります。加えて、納付が遅れた日数に応じて延滞税もかかります。過去の申告に漏れがあるときは、まず取引履歴を集めて税理士に修正申告を相談してください。
故意の脱税は刑事罰の対象になる
偽りその他不正の行為で所得税を免れた場合は、10年以下の拘禁刑若しくは1,000万円以下の罰金に処され、または両方を科されます(所得税法238条1項)。免れた税額が1,000万円を超えるときは、罰金をその税額まで引き上げることができます(同条2項)。
国税庁は、暗号資産を取引所で譲渡した取引の主体を外国法人と偽って所得税などを免れた事案を、協力した者も含めて告発したと公表しています。海外の法人を使って取引の主体をごまかしても、刑事責任を問われる対象になります。
参考:国税庁 令和4年度 査察の概要(令和5年6月)
暗号資産の税金対策に関するよくある質問
海外に移住すれば暗号資産の税金はかからないのか
非居住者になった後に日本の業者で暗号資産を売却した利益は、国税庁のFAQでは日本で課税されないとされています。居住者だった期間に売却した利益は、出国する年の分も含めて課税されます。国外に転出する時に含み益に課税する制度の対象は有価証券などで(所得税法60条の2第1項)、暗号資産は含まれていません。ただし、居住者かどうかは生活の本拠の実態で判断され、形だけ住所を移しても認められないことがあります。移住先の国での課税も生じます。
ステーブルコインの税金はどうなるのか
暗号資産をステーブルコインに換えると、その時点で暗号資産を譲渡したものとして課税されます。法定通貨と連動し額面で償還されるステーブルコインは、資金決済法上の電子決済手段に当たり、暗号資産とは区別されます。国税庁のFAQは法人税の取扱いとして、電子決済手段を金銭債権に当たると考え、券面額に基づく価額を取得価額としています。暗号資産に当たるステーブルコインもあるので、種類と法的な位置づけは次の記事で確認してください。
参考:国税庁 暗号資産等に関する税務上の取扱いについて(FAQ)(令和7年12月最終改訂)
暗号資産を相続したときの税金はどうなるのか
相続や贈与で取得した暗号資産には相続税や贈与税がかかり、活発な市場があるものは相続人が取引する業者が公表する課税時期の取引価格で評価します。贈与した側にも時価による所得税がかかります。
暗号資産の税金は税理士と弁護士のどちらに相談すべきか
税額の計算や確定申告の作成、税務調査の立会いは、税理士か税理士業務を行える弁護士が担います。法人化のスキームや現物出資の手続、取引の適法性、脱税の疑いで刑事手続に発展するおそれがある場面は弁護士に相談してください。当事務所では、必要に応じて税理士と連携して対応しています。相談の際は、取引履歴と保有する暗号資産の一覧、法人の場合は定款をご用意ください。
まとめ:暗号資産の税金対策は改正の適用時期を踏まえて
暗号資産の利益は、現行では原則として雑所得の総合課税で、最高税率は約55%です。損益の相殺、利益を確定させる時期の調整、必要経費と所得控除、法人化は、いずれも税法が定める範囲で取れる対策です。
2026年の改正で、特定暗号資産を国内の取引業者に譲渡した所得には20%の分離課税と3年の損失繰越が適用されます。始まるのは、金融商品取引法の改正法が施行された年の翌年1月1日からです。対象外の暗号資産はかえって不利になる部分があるので、保有する場所と法人化の是非は、適用開始日が決まった段階で税理士とあわせて検討することをおすすめします。
当事務所による対策のご案内
モノリス法律事務所は、IT、特にインターネットと法律の両面に高い専門性を有する法律事務所です。例えば、海外のホワイトペーパーを読解して、そのスキームを日本で行う場合の適法性をリサーチし、ホワイトペーパーや契約書等を作成するなど、暗号資産やブロックチェーンに関わるビジネスの全面的なサポートを行います。下記記事にて詳細を記載しております。
カテゴリー: IT・ベンチャーの企業法務