景品表示法の課徴金とは?計算方法と減額・免除の要件、最新の事例を弁護士が解説
景品表示法に違反する広告を出すと、消費者庁から売上額の3%を国に納めるよう命じられることがあります。これが課徴金です。対象は、商品の中身を実際より良く見せる優良誤認表示と、価格や条件を実際より得に見せる有利誤認表示に限られます。金額は利益ではなく売上で計算され、最長で3年分がさかのぼって対象になります。
課徴金は、要件を満たせば消費者庁が命じなければならないと定められた処分です。その一方で、課されない場合や減額の制度があり、令和6年10月からは、違反の疑いを自ら正す計画を出して認定を受ける確約手続も設けられました。ただし、自主報告は調査を受ける前、確約手続は弁明の機会の通知の前と、使える時期が限られています。
この記事の目次
景品表示法の課徴金とは
景品表示法の課徴金とは、優良誤認表示または有利誤認表示を行った事業者に、対象期間の売上額の3%を国庫に納めさせる行政上の制度です。平成28年4月1日に導入されました。令和6年10月1日施行の改正で、過去に課徴金納付命令を受けた事業者が再び違反した場合は、要件を満たすと4.5%が適用されます。
▼ 景品表示法の課徴金の要点
| 項目 | 内容 | 根拠 |
|---|---|---|
| 対象となる表示 | 優良誤認表示と有利誤認表示。指定告示による表示は対象外 | 8条1項 |
| 金額 | 課徴金対象期間の売上額の3%。過去に課徴金納付命令を受けた事業者の再違反は、要件を満たすと4.5% | 8条1項・5項 |
| 対象期間 | 最長3年 | 8条2項 |
| 課されない場合 | 課徴金額が150万円未満のとき、期間を通じて不当表示と知らず、知らないことに相当の注意を怠っていなかったと認められるとき、表示をやめてから5年を経過したとき | 8条1項ただし書・12条7項 |
| 減額 | 自主報告で50%減額。認定を受けた返金措置で交付額を減額 | 9条・10条・11条 |
課徴金は、平成25年に相次いだメニュー表示の偽装を受け、不当表示への抑止力を高めるため平成26年法律第118号で導入されました。
参考:消費者庁「不当景品類及び不当表示防止法の一部を改正する法律 概要」(平成26年11月)
措置命令との違い
措置命令は、違反行為の差止めや再発防止策、一般消費者への周知などを命じる処分です(景品表示法7条1項)。指定告示による表示や景品規制の違反も対象に含みます。課徴金納付命令は、お金を国庫に納めさせる別の処分です。
同じ事件で両方が出ることは多いものの、措置命令が出れば必ず課徴金が来るわけではありません。課徴金額が150万円未満なら課徴金は命じられないため、措置命令だけで終わる事件もあります。また、措置命令から何年もたって課徴金が命じられることもあります。
刑事罰の罰金との違い
課徴金は消費者庁長官が命じる行政上の措置で、裁判所が刑事裁判を経て科す罰金とは別物です。同じ表示について両方が問題になることもあります。景品表示法の刑事罰は2系統あります。措置命令に違反した場合は2年以下の拘禁刑または300万円以下の罰金で(46条1項)、法人には3億円以下の罰金が科されます(49条1項1号)。令和5年改正では、優良誤認表示または有利誤認表示を故意に行った場合に、措置命令を経ずに100万円以下の罰金を科す規定が設けられました(48条)。直罰と呼ばれる規定で、違反行為をした人のほか、法人も罰金の対象になります(49条1項2号)。
景品表示法の課徴金の対象となる表示
課徴金の対象は、5条1号の優良誤認表示と5条2号の有利誤認表示に限られます。内閣総理大臣が個別に指定する5条3号の表示、いわゆる指定告示による表示は、8条1項が課徴金の対象から外しています。
優良誤認表示
優良誤認表示とは、品質や規格など商品・サービスの中身を、実際より、あるいは他社のものより著しく優れているように見せる表示です(5条1号)。
効果や性能をうたう表示では、消費者庁が根拠資料を出すよう求めることがあります(8条3項)。提出の期間は、求める文書を交付した日から15日です。正当な事由があると認められる場合に限って例外です(施行規則7条2項)。期間内に合理的な根拠を示す資料を出さなければ、課徴金の判断ではその表示は優良誤認表示と推定されます。措置命令では同じ状況で不当表示とみなされるのに対し、課徴金では推定にとどまります。推定であれば反証の余地は理論上残りますが、資料提出の求めは措置命令と課徴金の両方について出されるのが通常で、実務上は期限内に資料を出せるかどうかが分かれ目です。
有利誤認表示
有利誤認表示とは、価格や取引条件を、実際より、あるいは他社より著しく得であるように誤解させる表示です(5条2号)。最近相当期間にわたって販売されていた価格とはいえない価格を比べた二重価格や、終わる気配のない期間限定セールが典型です。
課徴金の対象にならない表示
5条3号の指定告示に当たる表示は、措置命令の対象にはなっても課徴金は課されません。指定告示は現在7つあります。6つは、無果汁の清涼飲料水等、商品の原産国、消費者信用の融資費用、不動産のおとり広告、一般のおとり広告、有料老人ホームに関する表示です。残る1つが、広告であることを隠すステルスマーケティングの表示です。
景品規制(4条)の違反も課徴金の対象外です。ただし、どちらも措置命令や確約手続の対象にはなります。
景品表示法の課徴金の計算方法
課徴金は、課徴金対象期間に取引した商品や役務の売上額に3%を掛けて計算します(8条1項)。1万円未満の端数は切り捨てます(12条2項)。
課徴金対象期間は最長3年
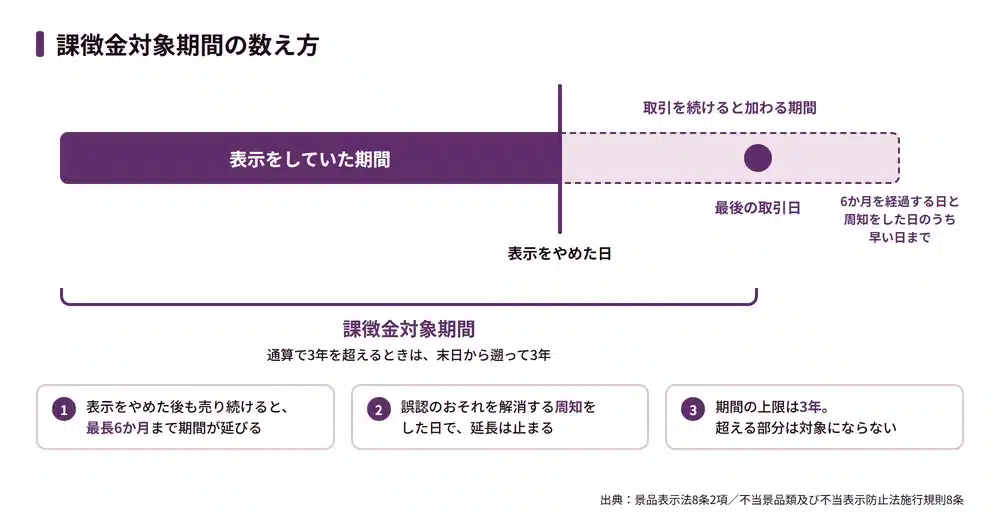
課徴金対象期間は、不当表示をしていた期間が基本です。表示をやめた後も同じ商品を売り続けた場合は、やめた日から6か月以内の最後の取引日まで期間が延びます(8条2項)。
延長を止める手段は、表示が不当だったことを消費者に知らせることです。日刊新聞紙への掲載など相当な方法で周知すれば、その日までの最後の取引日で期間が終わります(施行規則8条)。ただし、周知は表示が不当だったと公に示すことになるため、方法と文言は弁護士と相談して決めることをおすすめします。こうして決まった期間が3年を超えるときは、期間の最後の日から遡って3年分だけが対象になります。
売上額の算定方法
売上額は利益ではありません。課徴金対象期間に引き渡した商品や提供した役務の対価を合計した額で、原価や広告費は差し引かれません(施行令1条)。差し引かれるのは、量目不足や品質不良による値引き、返品された商品の対価、書面で約束した実績連動の割戻金に限られます。
参考:e-Gov法令検索「不当景品類及び不当表示防止法施行令」
命令書でみる計算の例
令和8年3月17日に太陽光発電システムの販売施工業者4社へ出された命令のうち、フロンティアジャパン株式会社への命令書は、計算の過程をそのまま示しています。
▼ 課徴金の計算例 フロンティアジャパン株式会社への命令
| 項目 | 内容 |
|---|---|
| 課徴金対象行為をした期間 | 令和4年6月11日から令和5年5月29日まで |
| 表示をやめた後の最後の取引日 | 令和5年11月29日 |
| 課徴金対象期間 | 令和4年6月11日から令和5年11月29日まで |
| 売上額 | 3億7329万699円 |
| 課徴金額 | 売上額の3%から1万円未満を切り捨てた1119万円 |
令和8年3月12日のエクスコムグローバル株式会社への命令は、3年で切り詰められた例です。表示は令和2年2月12日から令和6年5月7日まで4年余り続きましたが、課徴金対象期間は令和3年6月22日から令和6年6月21日までの3年間とされました。
参考:消費者庁「太陽光発電システム機器等の販売施工業者4社に対する景品表示法に基づく課徴金納付命令について」(令和8年3月17日公表)
参考:消費者庁「エクスコムグローバル株式会社に対する景品表示法に基づく課徴金納付命令について」(令和8年3月12日公表)
令和5年改正で変わった景品表示法の課徴金
令和5年5月17日公布の改正法(令和5年法律第29号)が令和6年10月1日に施行され、課徴金の仕組みは3点で変わりました。
繰り返し違反は4.5%に割増
基準日とは、その事件で報告徴収や資料提出の求めなどが最初に行われた日です(8条6項)。その日から遡って10年以内に課徴金納付命令を受け、その命令が確定している事業者が対象です。命令の日以後も課徴金対象行為をしていれば、算定率は3%から4.5%に上がります(8条5項)。
条文は前の命令と同じ商品であることを求めていません。一度課徴金納付命令を受けた事業者はその後10年間、別の商品の広告でも割増の対象になり得ます。措置命令だけを受けた場合は、この割増の対象ではありません。
売上額の推計
消費者庁から売上の報告を求められても報告しない場合、把握できない期間の売上額は推計で決められます(8条4項)。方法は、売上を把握できた期間の1日あたりの売上額に、把握できない期間の日数を掛けるものです(施行規則8条の2)。
売上の記録を出さなければ、売れ行きのよい時期の数字で他の期間まで計算されるおそれがあります。
返金措置での電子マネー等の利用
返金措置で消費者に交付できるものに、金銭のほか、電子マネーなど、第三者型発行者が発行する前払式支払手段のうち金銭と同様に使えるものが加わりました(10条1項)。受け取りを承諾した消費者に限られ、使える範囲や期限が狭すぎないことが条件です(施行規則10条の2)。
参考:e-Gov法令検索「不当景品類及び不当表示防止法施行規則」
景品表示法の課徴金が課されない場合
不当表示があっても、課徴金が命じられない場合が3つあります。
▼ 景品表示法の課徴金が課されない場合
| 場合 | 内容 | 根拠 |
|---|---|---|
| 課徴金額が150万円未満 | 課徴金額が150万円未満。売上額の目安は、3%なら5,000万円未満、4.5%ならおよそ3,334万円未満 | 8条1項ただし書 |
| 相当の注意を怠っていない | 期間を通じて不当表示と知らず、知らないことに落ち度がなかったと認められる | 8条1項ただし書 |
| 表示をやめてから5年が経過 | 課徴金対象行為をやめた日から5年を経過している | 12条7項 |
課徴金額が150万円未満
規模基準と呼ばれる要件で、判定には自主報告や返金で減額する前の額を使います。
消費者庁によると、令和5年度から7年度に措置命令を出した事件のうち、規模基準などで課徴金を課さなかったものは合わせて50件ありました。
参考:消費者庁「令和7年度における景品表示法等の運用状況及び表示等の適正化への取組」(令和8年5月28日公表)
相当の注意を怠っていない場合
知らなかったというだけでは足りず、知らないことに落ち度がなかったと、期間を通じて認められる必要があります。
消費者庁の考え方では、根拠となる情報を確かめるなど、正常な商慣習からみて必要な注意を払っていたかで判断されます。事業者が講ずべき景品類の提供及び表示の管理上の措置についての指針(平成26年内閣府告示第276号)に沿う措置を講じていれば、認められると考えられるとしています。ただし、体制が書面上あるだけでは足りず、問題となった表示について根拠を実際に確かめていたかが個別に問われます。期間の途中で従業員や第三者から指摘を受けたのに調べなかった場合も、期間を通じた注意があったとはいえなくなります。
参考:消費者庁「不当景品類及び不当表示防止法第8条(課徴金納付命令の基本的要件)に関する考え方」(平成28年1月29日・一部改定 令和6年4月18日公表)
実際の命令書は、免除しなかった理由を毎回書いています。
▼ 命令書が示した、相当の注意を欠いたとされた理由
| 命令日 | 事業者 | 理由の要旨 |
|---|---|---|
| 令和7年12月2日 | 株式会社エムアンドエム | 表示内容の決定を委ねた者が作成した表示内容を十分に確認しなかった |
| 令和8年2月17日 | 株式会社くまのみ | 裏付けの資料が客観的に実証されたものか、表示した効果に対応しているかを確認しなかった |
| 令和8年3月12日 | エクスコムグローバル株式会社 | No.1の根拠とした調査が客観的か、表示と対応しているかを十分に検証しなかった |
| 令和8年3月17日 | フロンティアジャパン株式会社 | 根拠とした調査結果が客観的か、表示と対応しているかを十分に検証しなかった |
広告の制作を外部に任せていても、自社で中身を確かめていなければ、免除は期待しにくいと考えられます。
参考:消費者庁「株式会社エムアンドエムに対する景品表示法に基づく課徴金納付命令について」(令和7年12月2日公表)
参考:消費者庁「株式会社くまのみに対する景品表示法に基づく課徴金納付命令について」(令和8年2月17日公表)
表示をやめてから5年が経過した場合
課徴金対象行為をやめた日から5年を経過すると、課徴金は命じられません(12条7項)。ただし、5年の期間が満了する2年前以降に確約計画の認定が取り消されたときは、取消しの日から2年間は命じることができます(29条3項・33条3項)。
景品表示法の課徴金を減額できる2つの制度
課徴金を減らす制度は、自主報告と返金措置の2つです。
▼ 自主報告と返金措置の比較
| 自主報告 | 返金措置 | |
|---|---|---|
| 根拠 | 9条 | 10条・11条 |
| 効果 | 課徴金額の50%を減額 | 交付した額を減額。減額後に1万円未満なら命じない |
| 期限 | 調査を受けて命令を予知する前 | 弁明書の提出期限までに計画を提出 |
| 主な条件 | 様式に沿った報告書と資料の提出 | 購入額の3%以上を、申し出た消費者に交付 |
| 近年の状況 | 調査のきっかけとなった自主報告は令和5年度2件、6年度5件、7年度7件 | 計画の認定は令和5年度から7年度まで0件 |
自主報告で課徴金は半額
課徴金対象行為に当たる事実を、施行規則の様式で資料を添えて消費者庁長官に報告すると、課徴金額の50%が減額されます(9条・施行規則9条)。調査が入って命令を予知した後の報告は対象外で、報告徴収や資料提出を求められた後は、減額は期待しにくいと考えられます。減額されるのは課徴金だけで、措置命令や公表を免れるわけではありません。報告をきっかけに調査が始まるため、違反に当たるか、規模基準を超えるかを見極めてから判断する必要があります。
返金措置による減額
返金措置は、購入額の3%以上を消費者に交付する仕組みです(10条1項)。対象は、課徴金対象期間に購入した消費者のうち、領収書や契約書で特定でき、申出をした人です(施行令3条)。実施期間は、計画の申請書を出した日から4か月以内に終える必要があります(施行規則13条)。
制度はあっても、使われた例はほとんどありません。消費者庁が認定した返金措置として公表されているのは令和2年に実施された1件だけで、令和5年度から7年度の認定は0件です。購入者を特定する資料の確保、短い期間での周知、返金資金の手当てが重い負担になっていると考えられます。
確約計画の認定を受ければ景品表示法の課徴金は課されない
確約手続とは、違反の疑いを受けた事業者が自ら是正の計画を作り、消費者庁の認定を受ける手続です。認定を受けると、その行為には措置命令も課徴金納付命令も出されません(28条・32条)。課徴金が減るのではなく、課徴金の規定そのものが適用されなくなる仕組みです。
確約手続の流れと認定の効果
手続は、消費者庁からの通知で始まります。通知を受けた事業者は、違反の疑いのある行為を正す計画を作り、通知を受けた日から60日以内に申請します(27条・31条)。行為が続いている場合は是正措置計画、すでにやめている場合は影響是正措置計画です。
消費者庁の運用基準は、購入者への返金を計画に入れることを、措置が十分かどうかを判断するうえで重要な事情として考慮するとしています。令和7年度には8件の確約計画が認定されました。認定が取り消されれば、課徴金を命じられる状態に戻ります(28条ただし書・29条3項)。認定されると、事業者名と計画の概要が公表されます。公表には、違反を認定したものではない旨が添えられます。
参考:消費者庁「確約手続に関する運用基準」(令和6年4月18日公表)
確約手続の通知を受けられるのは弁明の機会の通知の前まで
確約手続の通知ができるのは、措置命令や課徴金納付命令の弁明の機会を与える通知の前までです(26条ただし書・30条ただし書)。弁明の通知が届いた後で確約に切り替えることはできません。
通知をするかどうかは消費者庁が決めます。ただ、運用基準によれば、調査を受けている事業者は確約手続の通知が来る前でもいつでも相談できます。対象になるかを確認したり、確約手続を希望すると申し出たりすることもできます。過去10年以内に法的措置を受けている場合や、根拠がないと知りながらあえて表示した場合は、確約手続の対象になりません。
景品表示法の課徴金納付命令までの流れと納付期限
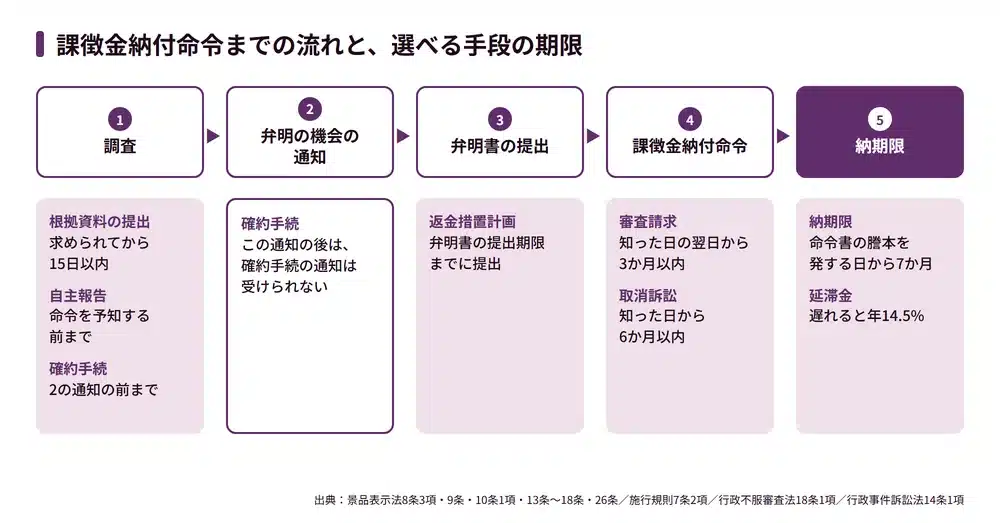
課徴金納付命令は、調査、弁明の機会の付与、命令の順に進みます。連絡を受けたら、まず届いた文書の根拠条文と期限を確かめます。根拠資料の提出を求める文書なら原則15日、確約手続の相談は弁明の機会の通知の前、返金措置計画は弁明書の提出期限までが目安です。
弁明の機会の付与
消費者庁長官は、命令の前に弁明の機会を与えなければなりません(13条)。通知書には、命じようとする課徴金の額、計算の基礎、弁明書の提出期限が書かれます(15条1項)。弁明は原則として書面で行い、証拠も出せます(14条)。
返金措置計画の提出期限も弁明書の提出期限と同じで、通知が届いた時点で返金するかの判断を迫られます。
納付期限は7か月後で延滞金は年14.5%
課徴金の納期限は、命令書の謄本を発する日から7か月を経過した日です(17条3項)。受け取った日ではなく発した日から数えます。期限までに納めないと督促を受け、納期限の翌日から年14.5%の延滞金がかかります(18条)。
都道府県の措置命令のあとの課徴金
措置命令は都道府県知事も出せますが、施行令23条が知事の事務を措置命令とそのための調査に限っているため、課徴金納付命令を出すのは消費者庁長官です。
都道府県の措置命令で一段落したと考えていた事件に、数年後に課徴金が命じられることがあります。株式会社くまのみは令和5年3月14日に埼玉県から措置命令を受け、令和8年2月17日に消費者庁から361万円の課徴金納付命令を受けました。株式会社エムアンドエムも、令和5年3月28日の東京都の措置命令の後、令和7年12月2日に588万円の課徴金を命じられています。
参考:e-Gov法令検索「不当景品類及び不当表示防止法施行令」
景品表示法の課徴金の件数と最近の事例
件数と金額の推移
課徴金納付命令の件数と金額は、年度によって大きく動きます。
▼ 課徴金納付命令の件数と金額
| 年度 | 件数 | 課徴金額 | 返金措置計画の認定 |
|---|---|---|---|
| 令和5年度 | 12件 | 20億4419万円 | 0件 |
| 令和6年度 | 7件 | 19億2696万円 | 0件 |
| 令和7年度 | 10件 | 3億3940万円 | 0件 |
同じ期間に、措置命令は令和5年度44件、6年度26件、7年度13件と減りました。確約計画の認定は令和6年度1件、7年度8件と増えています。確約手続の導入が、事件の処理の仕方に影響している可能性があります。
参考:消費者庁「令和7年度における景品表示法等の運用状況及び表示等の適正化への取組」(令和8年5月28日公表)
最近の課徴金納付命令
▼ 最近の課徴金納付命令
| 命令日 | 事業者 | 表示 | 課徴金額 |
|---|---|---|---|
| 令和8年3月17日 | 太陽光発電システム機器等の販売施工業者4社 | 太陽光発電システムの性能や取引条件 | 469万円〜2069万円 |
| 令和8年3月12日 | エクスコムグローバル株式会社 | モバイルルーターのレンタルサービスの顧客満足度などのNo.1 | 1億7262万円 |
| 令和8年2月17日 | 株式会社くまのみ | 痩身の施術サービスの効果 | 361万円 |
| 令和7年12月2日 | 株式会社エムアンドエム | 医薬部外品のシワ改善などの効果 | 588万円 |
景品表示法の課徴金納付命令を争う方法
命令に不服があれば、審査請求か取消訴訟で争えます。期限は命令書の教示欄にも書かれています。どちらを選んでも命令の効力は止まらないため(行政不服審査法25条1項・行政事件訴訟法25条1項)、納期限までに納めなければ延滞金がかかります。
審査請求
処分があったことを知った日の翌日から3か月以内に、書面で消費者庁長官に対して行います(行政不服審査法4条1号・18条1項)。処分の日の翌日から1年を経過すると、正当な理由がない限り請求できなくなります(同条2項)。
取消訴訟
期限は処分があったことを知った日から6か月以内で、被告は国です(行政事件訴訟法11条1項・14条1項)。処分の日から1年を経過した場合も、正当な理由がない限り提起できません(同法14条2項)。令和7年度末の時点で、課徴金納付命令の取消訴訟が2件続いています。
参考:消費者庁「令和7年度における景品表示法等の運用状況及び表示等の適正化への取組」(令和8年5月28日公表)
景品表示法の課徴金を避けるために企業が備えること
命令書が挙げる相当の注意を欠いた理由は、どれも根拠を確かめずに表示したという一点に行き着きます。
根拠資料を表示の前にそろえる
効果や性能、No.1をうたう表示は、出す前に根拠資料をそろえ、その中身が表示と対応しているかを確かめます。確かめた記録を残しておけば、資料の提出を求められたときの15日にも間に合わせやすくなります。検証した記録や代理店とのやり取り、社内の承認の記録は、相当の注意を説明するときの材料です。
外部に任せた広告も自社で確認する
広告代理店やアフィリエイターに制作を任せていても、課徴金の判断では広告主自身の注意が問われます。任せた先が作った内容を自社で確認しなかったことが、相当の注意を欠く理由とされた命令があります。発注時に根拠の提出を求め、公開前に自社で確かめる手順を決めておきます。
調査の連絡を受けたらすぐ弁護士に相談する
消費者庁から連絡が来た後は、選べる手段に期限があります。根拠資料の提出は原則15日、確約手続の相談は弁明の機会の通知の前までです。自主報告による減額は、調査を受けた後は期待しにくいと考えられます。回答を作る前に見通しを立てたほうが、残る選択肢は多くなります。
景品表示法の課徴金に関するよくある質問
薬機法の課徴金と両方を命じられることはありますか
あり得ます。同じ広告が薬機法の虚偽・誇大広告にも当たる場合、両方の課徴金が問題になります。景品表示法の課徴金納付命令があるときなどは、薬機法の課徴金から対価合計額の3%にあたる額が差し引かれます。薬機法の課徴金は対価合計額の4.5%なので、差し引いた後も負担は残ります。根拠は、医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律75条の5の2と75条の5の3です。
課徴金は法人税の損金に算入できますか
できません。景品表示法の課徴金と延滞金は、法人税の所得の計算上、損金の額に算入しないと定められています(法人税法55条5項6号)。
まとめ:景品表示法の課徴金は調査の初期対応で結果が変わる
景品表示法の課徴金は、優良誤認表示と有利誤認表示に対して、売上額の3%を最長3年分さかのぼって命じられます。過去に課徴金納付命令を受けた事業者の再違反は、要件を満たすと4.5%になります。
課されない場合と減額の制度はありますが、どれも要件が厳しく、期限があります。確約手続の通知を受けられるのは、弁明の機会の通知が届く前までです。調査の連絡を受けたら、回答を作る前の段階で弁護士に相談することをおすすめします。
当事務所による対策のご案内
モノリス法律事務所は、IT、特にインターネットと法律の両面に豊富な経験を有する法律事務所です。当事務所は、広告やLPのリーガルチェック、表示管理体制の整備、消費者庁の調査を受けた後の対応まで扱っています。詳細は下記のページをご覧ください。
カテゴリー: IT・ベンチャーの企業法務